Ultimo aggiornamento: ottobre 2026
Come si Calcola lo Stipendio Netto: Guida Completa 2026
Capire come si calcola lo stipendio netto è fondamentale per leggere correttamente la busta paga, valutare un’offerta di lavoro e pianificare il bilancio familiare. Eppure il passaggio dal lordo al netto resta uno dei meccanismi fiscali meno compresi dai lavoratori dipendenti italiani.
In questa guida ti spieghiamo passo dopo passo come si arriva dallo stipendio lordo a quello netto nel 2026, con le regole fiscali aggiornate: i nuovi scaglioni IRPEF, il taglio del cuneo fiscale reso strutturale, le detrazioni per lavoro dipendente e le addizionali regionali e comunali. Troverai anche un esempio di calcolo completo con cifre reali e una tabella riepilogativa per i livelli di RAL più comuni.
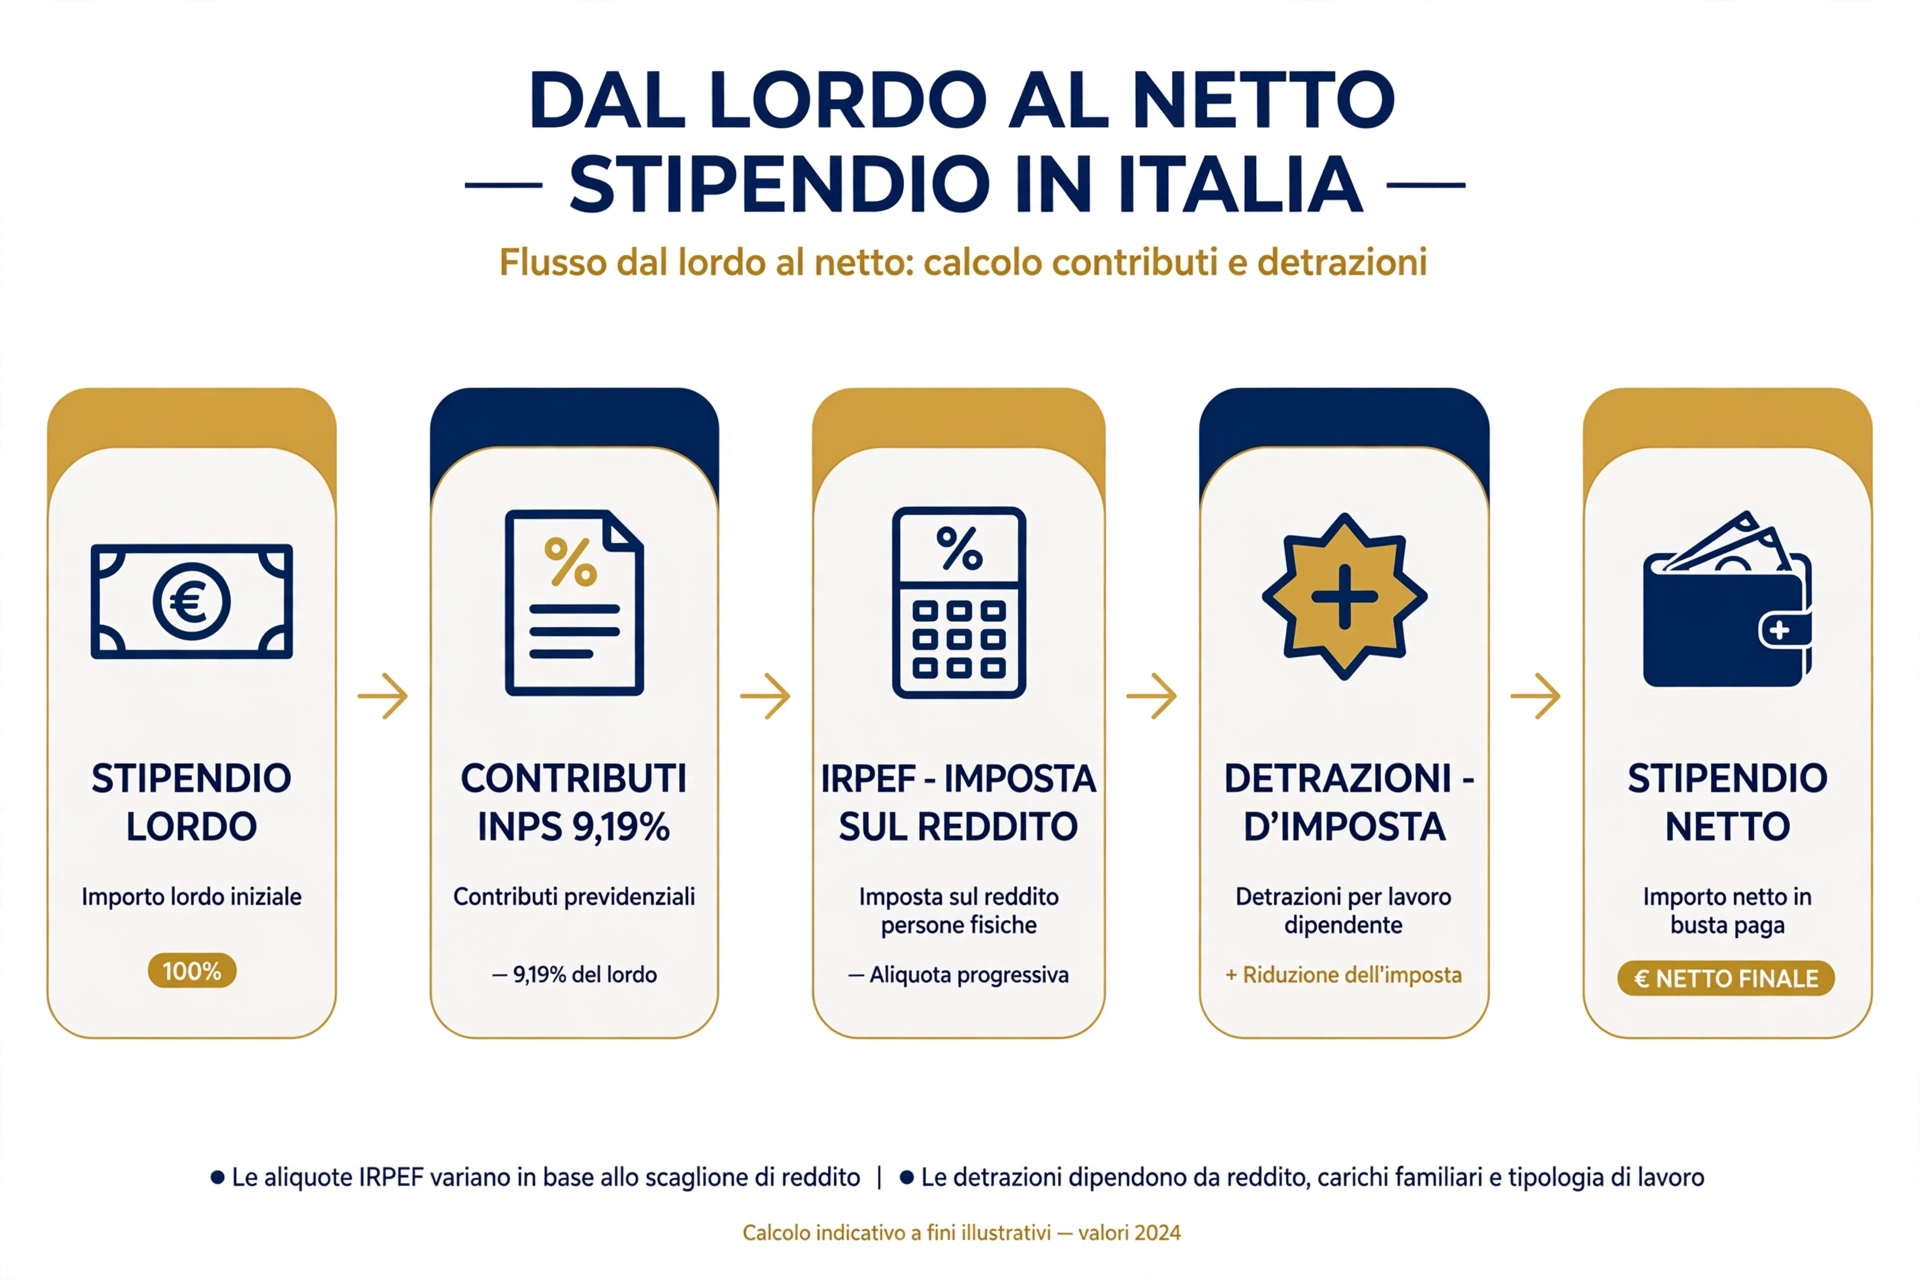
In sintesi: Stipendio netto = RAL − contributi INPS − IRPEF (al netto delle detrazioni) − addizionali regionali e comunali. Il risultato si divide per il numero di mensilità (13 o 14).
La formula del calcolo in 6 passaggi
Il calcolo dello stipendio netto non è un’operazione unica, ma una sequenza di passaggi che segue un ordine preciso stabilito dalla normativa fiscale:
- Parti dalla RAL (Retribuzione Annua Lorda) e dal numero di mensilità
- Sottrai i contributi INPS a carico del lavoratore (9,19%)
- Calcola l’IRPEF lorda applicando gli scaglioni 2026
- Sottrai le detrazioni: detrazione per lavoro dipendente, bonus 65 euro e ulteriore detrazione da taglio del cuneo fiscale
- Sottrai le addizionali regionali e comunali
- Dividi per le mensilità (13 o 14) per ottenere il netto mensile
Vediamo ogni passaggio nel dettaglio.
1. Parti dalla RAL e dalle mensilità
La RAL (Retribuzione Annua Lorda) è il punto di partenza di ogni calcolo: è lo stipendio lordo annuale concordato nel contratto di lavoro, comprensivo di tutte le mensilità ma al lordo di tasse e contributi.
Il numero di mensilità dipende dal CCNL applicato:
- 13 mensilità: la quasi totalità dei contratti (12 mesi + tredicesima a dicembre)
- 14 mensilità: prevista da alcuni CCNL (commercio, turismo, credito, chimico), con la quattordicesima erogata in genere a giugno/luglio
Per ricavare il lordo mensile, dividi la RAL per il numero di mensilità. Esempio: con una RAL di 30.000 euro e 13 mensilità, il lordo mensile è di circa 2.308 euro.
Attenzione: la RAL indicata in un’offerta di lavoro non comprende voci variabili come straordinari, premi di produzione o bonus una tantum, che si aggiungono nel corso dell’anno e vengono tassati separatamente.
2. Sottrai i contributi INPS (9,19%)
Sul lordo gravano innanzitutto i contributi previdenziali a carico del lavoratore dipendente, destinati a finanziare la futura pensione e le altre tutele previdenziali (disoccupazione, maternità, malattia).
Nel 2026 l’aliquota a carico del dipendente è pari al 9,19% della retribuzione lorda. Quindi:
Contributi INPS = RAL × 9,19%
Con una RAL di 30.000 euro, i contributi ammontano a 2.757 euro annui (30.000 × 9,19%).
Sottraendo i contributi dalla RAL si ottiene il reddito imponibile IRPEF, cioè la base su cui si calcolano le imposte:
Imponibile IRPEF = RAL − Contributi INPS
Nel nostro esempio: 30.000 − 2.757 = 27.243 euro di imponibile.
Da notare: il datore di lavoro versa inoltre i contributi a proprio carico (circa il 23-24% del lordo, a seconda del settore), che però non incidono sul netto del lavoratore — rappresentano il cosiddetto costo del lavoro complessivo, sensibilmente superiore alla RAL.
3. Calcola l’IRPEF lorda con gli scaglioni 2026
L’IRPEF (Imposta sul Reddito delle Persone Fisiche) è l’imposta principale sullo stipendio. Si calcola in modo progressivo per scaglioni: ogni aliquota si applica solo alla quota di reddito che rientra nella corrispondente fascia, non all’intero importo.
Scaglioni e aliquote IRPEF 2026
| Scaglione di reddito imponibile | Aliquota |
|---|---|
| Fino a 28.000 € | 23% |
| Da 28.001 € a 50.000 € | 33% |
| Oltre 50.000 € | 43% |
La grande novità del 2026 è la riduzione della seconda aliquota dal 35% al 33% (Legge di Bilancio 2026, L. 30 dicembre 2025 n. 199), con un risparmio che può arrivare fino a 440 euro annui per chi ha un imponibile tra 28.000 e 50.000 euro.
Come si applicano gli scaglioni: esempio
Con un imponibile di 27.243 euro (il nostro esempio da RAL 30.000), l’intero importo rientra nel primo scaglione:
IRPEF lorda = 27.243 × 23% = 6.265,89 €
Con un imponibile di 40.000 euro, invece, il calcolo si spezza in due:
- 28.000 × 23% = 6.440 €
- (40.000 − 28.000) × 33% = 12.000 × 33% = 3.960 €
- IRPEF lorda = 10.400 €
L’errore più comune è pensare che superando i 28.000 euro l’aliquota del 33% si applichi all’intero reddito: non è così. L’aliquota più alta colpisce solo la parte eccedente la soglia.
4. Sottrai le detrazioni fiscali
Dall’IRPEF lorda si sottraggono le detrazioni, che riducono direttamente l’imposta dovuta (a differenza delle deduzioni, che riducono invece il reddito imponibile). Per un lavoratore dipendente standard, nel 2026 sono tre le voci principali:
a) Detrazione per lavoro dipendente (art. 13 TUIR)
Spetta in automatico in busta paga e dipende dal reddito complessivo:
| Reddito complessivo | Detrazione annua |
|---|---|
| Fino a 15.000 € | 1.955 € (importo fisso) |
| Da 15.001 € a 28.000 € | 1.910 + 1.190 × (28.000 − reddito) / 13.000 |
| Da 28.001 € a 50.000 € | 1.910 × (50.000 − reddito) / 22.000 |
| Oltre 50.000 € | 0 € |
Con un reddito complessivo di 30.000 euro: 1.910 × (50.000 − 30.000) / 22.000 = 1.736,36 €.
b) Bonus aggiuntivo di 65 euro
Per i redditi complessivi tra 25.000 e 35.000 euro, la detrazione è maggiorata di 65 euro annui. Nel nostro esempio: 1.736,36 + 65 = 1.801,36 €.
c) Ulteriore detrazione da taglio del cuneo fiscale
Dal 2025 il taglio del cuneo fiscale è stato reso strutturale con un meccanismo misto:
- Redditi fino a 20.000 €: bonus esentasse in busta paga, calcolato in percentuale (7,1% fino a 8.500 €, 5,3% fino a 15.000 €, 4,8% fino a 20.000 €)
- Redditi da 20.001 a 32.000 €: ulteriore detrazione IRPEF di 1.000 € annui
- Redditi da 32.001 a 40.000 €: detrazione decrescente fino ad azzerarsi (1.000 × (40.000 − reddito) / 8.000)
- Oltre 40.000 €: nessun beneficio
Nel nostro esempio (reddito 30.000 €): ulteriore detrazione di 1.000 €.
IRPEF netta dell’esempio
IRPEF lorda 6.265,89 − detrazioni (1.801,36 + 1.000) = 3.464,53 € di IRPEF netta
5. Sottrai le addizionali regionali e comunali
Oltre all’IRPEF nazionale, sullo stesso imponibile si applicano due addizionali locali:
- Addizionale regionale: aliquota base dell’1,23%, ma ogni Regione può aumentarla (in media tra lo 0,70% e il 3,33%; molte Regioni applicano aliquote progressive per scaglioni di reddito)
- Addizionale comunale: decisa dal Comune di residenza, generalmente tra lo 0% e lo 0,8%
Due lavoratori con la stessa RAL possono quindi avere netti diversi a seconda di dove vivono: su un imponibile di 27.243 euro, la sola addizionale regionale vale circa 335 euro annui in Lombardia (1,23%) contro circa 553 euro in Campania (2,03%).
Nel nostro esempio, il calcolatore applica addizionali regionali e comunali per un totale di 553,03 euro annui.
6. Dividi per le mensilità: il netto mensile
L’ultimo passaggio è dividere il netto annuo per il numero di mensilità:
Netto mensile = Netto annuo / numero di mensilità
Esempio completo passo-passo: RAL 30.000 € nel 2026
Riepiloghiamo l’intero calcolo con cifre reali (13 mensilità, nessun altro reddito, addizionali come da esempio):
| Voce | Importo |
|---|---|
| RAL | 30.000,00 € |
| − Contributi INPS (9,19%) | −2.757,00 € |
| = Imponibile IRPEF | 27.243,00 € |
| IRPEF lorda (27.243 × 23%) | 6.265,89 € |
| − Detrazione lavoro dipendente | −1.736,36 € |
| − Bonus 65 € (reddito 25-35k) | −65,00 € |
| − Ulteriore detrazione cuneo fiscale | −1.000,00 € |
| = IRPEF netta | 3.464,53 € |
| − Addizionali regionali e comunali | −553,03 € |
| = Stipendio netto annuo | 23.225,44 € |
| Netto mensile (÷ 13) | 1.786,57 € |
Tabella riepilogativa: da RAL a netto mensile nel 2026
Valori indicativi calcolati con 13 mensilità, senza altri redditi né detrazioni per familiari a carico, escluse le addizionali regionali/comunali (che dipendono dalla residenza):
| RAL | INPS (9,19%) | IRPEF netta | Netto annuo* | Netto mensile* |
|---|---|---|---|---|
| 20.000 € | 1.838 € | 1.535 € | 16.627 € (+960 € bonus esentasse) | ~1.279 € |
| 25.000 € | 2.298 € | 1.972 € | 20.731 € | ~1.595 € |
| 30.000 € | 2.757 € | 3.465 € | 23.778 € | ~1.829 € |
| 40.000 € | 3.676 € | 8.319 € | 28.005 € | ~2.154 € |
| 50.000 € | 4.595 € | 12.184 € | 33.221 € | ~2.555 € |
*Al netto annuo e mensile vanno sottratte le addizionali regionali e comunali in base alla residenza.
Errori comuni nel calcolo dello stipendio netto
- Confondere RAL e netto: la RAL è sempre lorda; il netto è tipicamente il 70-80% della RAL per i redditi medi.
- Applicare un’unica aliquota a tutto il reddito: l’IRPEF è progressiva per scaglioni.
- Dimenticare le detrazioni: possono ridurre l’IRPEF anche di diverse migliaia di euro.
- Ignorare le addizionali: a parità di RAL, la regione di residenza sposta il netto anche di 30-40 euro al mese.
- Non considerare il conguaglio: a dicembre il datore di lavoro ricalcola l’IRPEF sull’intero anno; se nel corso dell’anno sono cambiate le condizioni (aumenti, secondo lavoro), il netto di dicembre può essere più basso — o più alto, con un rimborso.
Domande frequenti
Quanto è lo stipendio netto con 30.000 euro di RAL nel 2026?
Con 13 mensilità, nessun altro reddito e addizionali medie, il netto è di circa 1.787 euro al mese (23.225 euro annui). L’importo esatto dipende dalla regione e dal comune di residenza e da eventuali detrazioni per familiari a carico.
Come si calcola l’imponibile IRPEF in busta paga?
L’imponibile IRPEF si ottiene sottraendo dalla retribuzione lorda i contributi INPS a carico del lavoratore (9,19%). Su questo importo si applicano poi gli scaglioni IRPEF, le detrazioni e le addizionali.
Cosa cambia nel 2026 rispetto al 2025?
Le principali novità sono la riduzione della seconda aliquota IRPEF dal 35% al 33% (risparmio fino a 440 euro annui), la conferma strutturale del taglio del cuneo fiscale e l’introduzione di una flat tax del 5% sugli aumenti da rinnovi contrattuali per redditi fino a 33.000 euro.
Le detrazioni per lavoro dipendente sono automatiche?
Sì. Il datore di lavoro, in qualità di sostituto d’imposta, le applica automaticamente ogni mese in busta paga in base al reddito presunto annuo. L’eventuale conguaglio avviene a dicembre o in dichiarazione dei redditi.
Perché due colleghi con la stessa RAL hanno netti diversi?
Le differenze dipendono da: regione e comune di residenza (addizionali diverse), detrazioni per familiari a carico, altri redditi o detrazioni personali (spese mediche, mutuo), e il numero di mensilità del contratto.
Il bonus del cuneo fiscale va restituito?
Può succedere. Il beneficio è calcolato su una stima del reddito annuo: se a fine anno il reddito effettivo supera le soglie previste, in sede di conguaglio (dicembre o 730) può essere richiesta la restituzione di tutto o parte del bonus percepito.
Come verifico se il mio cedolino è corretto?
Confronta le singole voci (INPS, IRPEF lorda, detrazioni, addizionali) con il calcolo passo-passo di questa guida. Se i numeri non tornano, chiedi chiarimenti all’ufficio HR o al consulente del lavoro: gli errori più frequenti riguardano detrazioni non applicate e addizionali calcolate con la regione sbagliata.
Strumenti gratuiti per calcolare il tuo netto
Fare il calcolo a mano è utile per capire il meccanismo, ma per ottenere il tuo netto esatto in pochi secondi puoi usare i nostri strumenti gratuiti:
- Calcolatore stipendio netto 2026: inserisci la RAL, la regione e le mensilità per ottenere il netto mensile con il dettaglio di tutte le voci
- Tabella RAL → netto 2026: confronta rapidamente i netti per i livelli di stipendio più comuni
- Simulazione busta paga: ricostruisci il tuo cedolino voce per voce
- Da netto a lordo: parti dal netto mensile che desideri e scopri quale RAL devi negoziare
Tutti i calcolatori sono aggiornati alle regole fiscali 2026 (scaglioni IRPEF, taglio del cuneo fiscale, detrazioni).
Domande frequenti
Come faccio a calcolare velocemente il mio stipendio netto?
Il metodo più rapido è usare un calcolatore online aggiornato al 2026: inserisci RAL, regione di residenza e numero di mensilità. Per il calcolo manuale, segui i 6 passaggi di questa guida (RAL → INPS 9,19% → IRPEF per scaglioni → detrazioni → addizionali → divisione per le mensilità).