Ultimo aggiornamento: ottobre 2026
Scaglioni IRPEF 2026: Aliquote, Calcoli ed Esempi
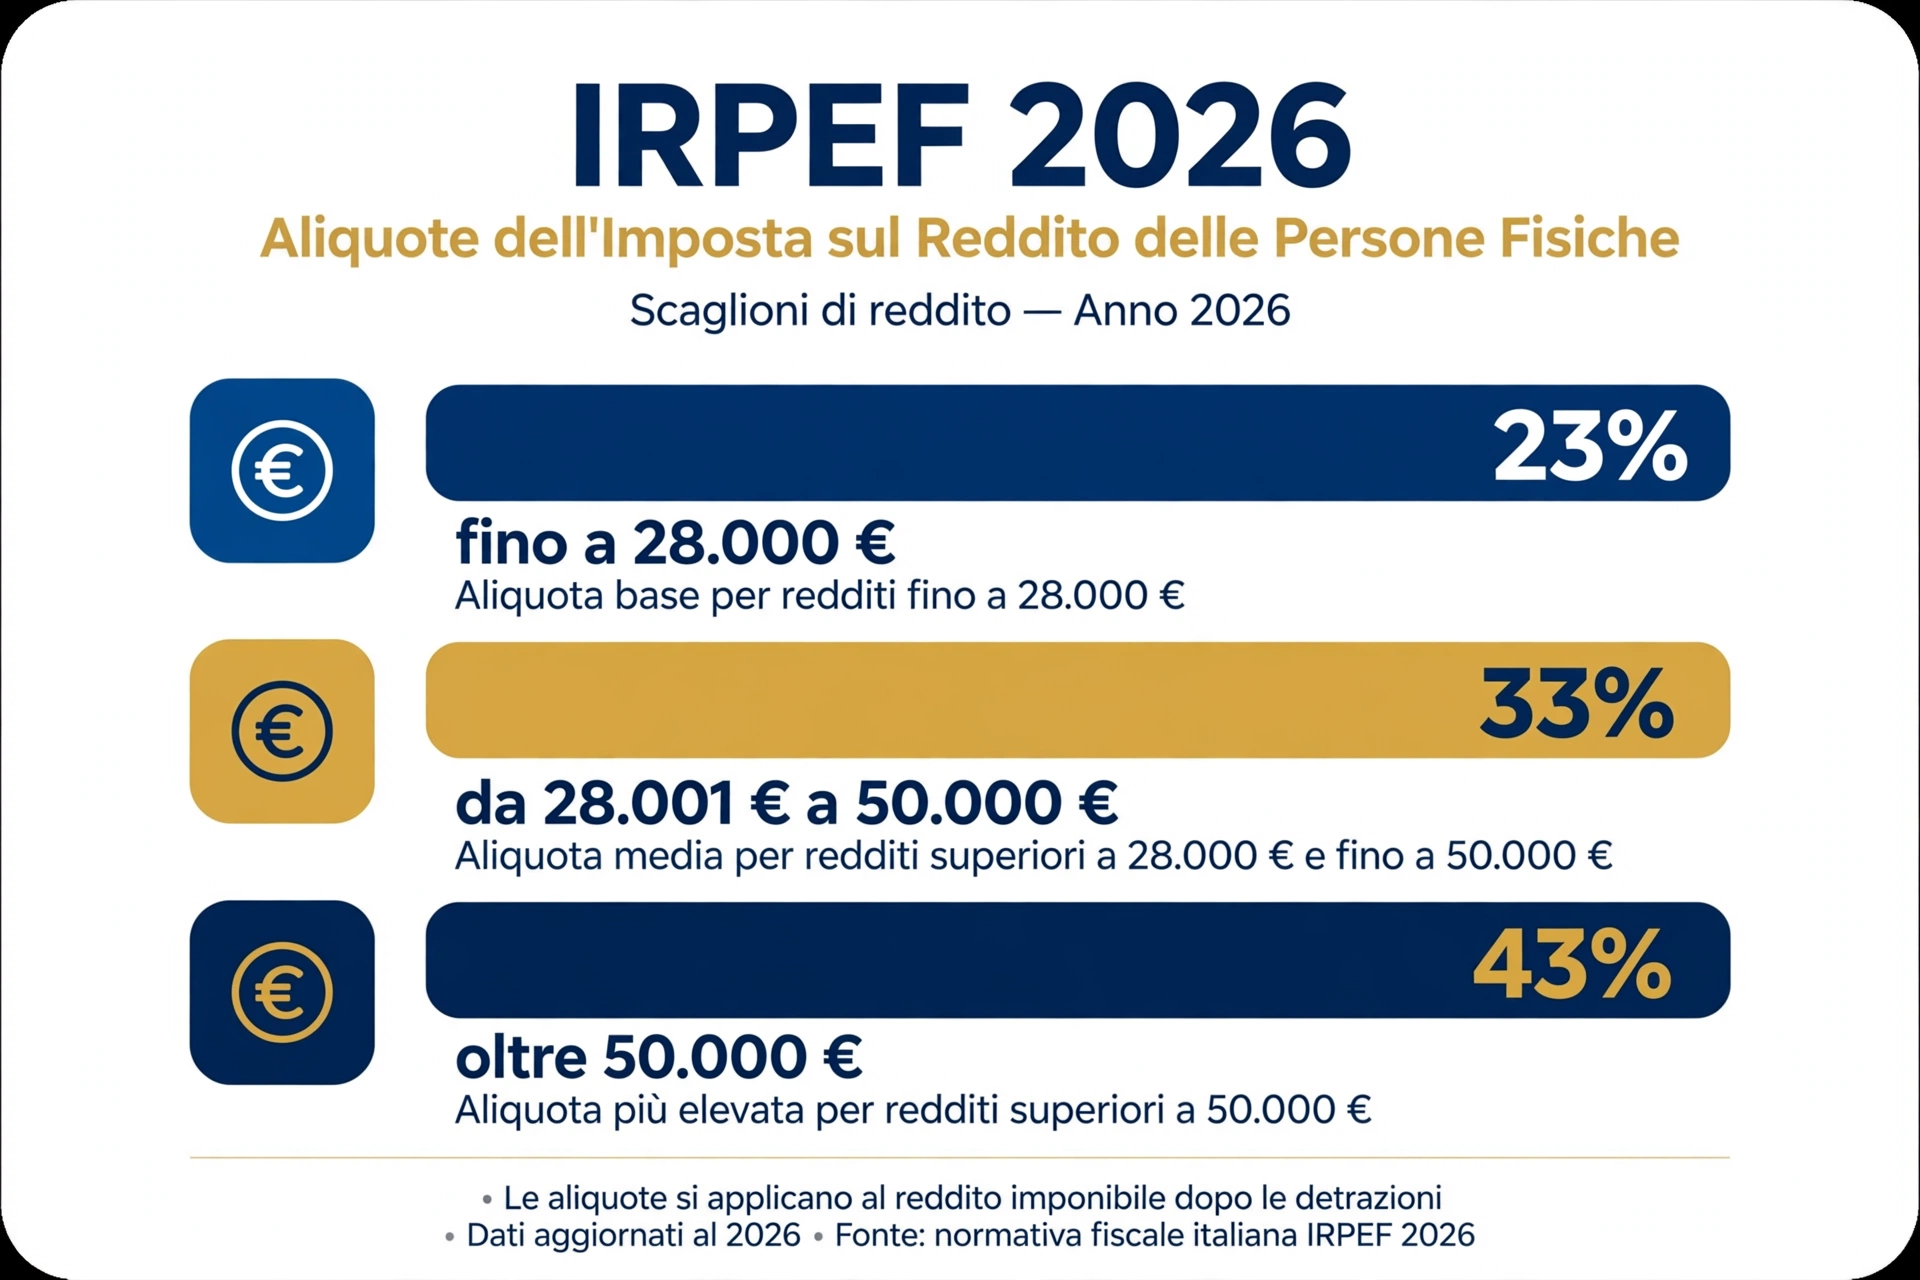
Gli scaglioni IRPEF 2026 sono il cuore del calcolo delle tasse sullo stipendio: da essi dipende quanta imposta si paga su ogni euro di reddito. Con la Legge di Bilancio 2026 (L. 30 dicembre 2025, n. 199) il sistema è stato ulteriormente semplificato, con la riduzione della seconda aliquota dal 35% al 33%.
In questa guida trovi la tabella ufficiale degli scaglioni 2026, esempi di calcolo pratici, la differenza tra aliquota marginale e aliquota media e gli effetti concreti in busta paga.
Cosa sono gli scaglioni IRPEF
L’IRPEF (Imposta sul Reddito delle Persone Fisiche) è un’imposta progressiva: l’aliquota aumenta al crescere del reddito. Gli scaglioni sono le fasce di reddito a cui si applica ciascuna aliquota.
Il principio fondamentale — spesso frainteso — è questo: ogni aliquota si applica solo alla quota di reddito che rientra nel corrispondente scaglione, non all’intero reddito. Chi guadagna 30.000 euro non paga il 33% su tutti i 30.000 euro, ma il 23% sui primi 28.000 e il 33% solo sui 2.000 euro eccedenti.
Tabella scaglioni IRPEF 2026
| Scaglione di reddito imponibile | Aliquota 2026 | Imposta massima sulla fascia |
|---|---|---|
| Fino a 28.000 € | 23% | 6.440 € |
| Da 28.001 € a 50.000 € | 33% | 7.260 € (sulla fascia da 22.000 €) |
| Oltre 50.000 € | 43% | 43% sulla parte eccedente |
Cosa cambia rispetto al 2025
| Scaglione | Aliquota 2025 | Aliquota 2026 |
|---|---|---|
| Fino a 28.000 € | 23% | 23% (invariata) |
| Da 28.001 € a 50.000 € | 35% | 33% (ridotta) |
| Oltre 50.000 € | 43% | 43% (invariata) |
La riduzione di 2 punti percentuali sulla seconda aliquota produce un risparmio fino a 440 euro annui per i contribuenti con imponibile tra 28.000 e 50.000 euro (il risparmio massimo si raggiunge a 50.000 euro: 22.000 × 2% = 440 €). La misura si applica ai contribuenti con reddito complessivo fino a 200.000 euro; oltre tale soglia il beneficio è neutralizzato con un taglio di 440 euro alle detrazioni.
Come si calcola l’IRPEF con gli scaglioni: esempi pratici
Esempio 1: imponibile di 20.000 €
L’intero importo rientra nel primo scaglione:
20.000 × 23% = 4.600 € di IRPEF lorda
Esempio 2: imponibile di 30.000 €
Il reddito si spezza in due fasce:
- 28.000 × 23% = 6.440 €
- (30.000 − 28.000) × 33% = 2.000 × 33% = 660 €
- IRPEF lorda = 7.100 €
Esempio 3: imponibile di 40.000 €
- 28.000 × 23% = 6.440 €
- (40.000 − 28.000) × 33% = 12.000 × 33% = 3.960 €
- IRPEF lorda = 10.400 €
Esempio 4: imponibile di 60.000 €
- 28.000 × 23% = 6.440 €
- 22.000 × 33% = 7.260 €
- (60.000 − 50.000) × 43% = 10.000 × 43% = 4.300 €
- IRPEF lorda = 18.000 €
Tabella riepilogativa
| Imponibile | IRPEF lorda 2026 | Aliquota media effettiva |
|---|---|---|
| 20.000 € | 4.600 € | 23,0% |
| 30.000 € | 7.100 € | 23,7% |
| 40.000 € | 10.400 € | 26,0% |
| 50.000 € | 13.700 € | 27,4% |
| 60.000 € | 18.000 € | 30,0% |
Aliquota marginale e aliquota media: la differenza
Due concetti spesso confusi:
- Aliquota marginale: l’aliquota applicata all’ultimo euro di reddito, cioè quella dello scaglione più alto raggiunto. Con un imponibile di 40.000 euro, l’aliquota marginale è il 33%.
- Aliquota media (o effettiva): il rapporto tra l’IRPEF lorda totale e l’imponibile. Con 40.000 euro di imponibile: 10.400 / 40.000 = 26%.
L’aliquota media è sempre inferiore a quella marginale (tranne per chi resta interamente nel primo scaglione), perché parte del reddito è tassata con aliquote più basse. Dopo le detrazioni, l’incidenza effettiva sul reddito si riduce ulteriormente.
Questa distinzione è importante quando si valutano aumenti di stipendio o redditi aggiuntivi: è l’aliquota marginale a determinare quanto si trattiene su ogni euro in più, non quella media.
IRPEF lorda e IRPEF netta: il ruolo delle detrazioni
Gli scaglioni determinano l’IRPEF lorda. L’imposta effettivamente dovuta (IRPEF netta) si ottiene sottraendo le detrazioni spettanti:
IRPEF netta = IRPEF lorda − detrazioni
Per un lavoratore dipendente, le principali sono:
- Detrazione per lavoro dipendente (art. 13 TUIR): da 1.955 euro (redditi fino a 15.000 €) a zero (oltre 50.000 €), più 65 euro aggiuntivi per redditi tra 25.000 e 35.000 euro
- Ulteriore detrazione da taglio del cuneo fiscale: 1.000 euro per redditi tra 20.001 e 32.000 euro, decrescente fino a 40.000 euro
- Detrazioni per familiari a carico e per oneri detraibili (spese mediche, mutuo prima casa, ecc.)
Esempio: con un imponibile di 27.243 euro (RAL 30.000), l’IRPEF lorda è 6.265,89 euro; dopo le detrazioni (1.801,36 + 1.000 euro) l’IRPEF netta scende a 3.464,53 euro — quasi la metà.
Gli scaglioni nella storia recente: perché sono cambiati
Il sistema a tre scaglioni è il risultato di un percorso di semplificazione:
- Fino al 2021: quattro scaglioni (23%, 27%, 38%, 41%, 43% — in origine cinque)
- 2022-2024: quattro scaglioni (23%, 25%, 35%, 43%)
- 2025: tre scaglioni (23%, 25%, 35%) — accorpamento delle prime due fasce
- 2026: tre scaglioni (23%, 33%, 43%) — riduzione della seconda aliquota
La tendenza è chiara: meno scaglioni, aliquote più basse sui redditi medi, con l’obiettivo di sostenere il potere d’acquisto del ceto medio.
Scaglioni IRPEF e busta paga: come leggerli nel cedolino
Nel cedolino paga, l’IRPEF trattenuta ogni mese è calcolata dal datore di lavoro (sostituto d’imposta) su base mensile, proiettando il reddito annuo presunto. Questo significa che:
- La trattenuta mensile è una stima: a dicembre avviene il conguaglio, con il ricalcolo sull’intero reddito annuo effettivo
- Se nel corso dell’anno il reddito cambia (aumenti, straordinari, secondo lavoro), le trattenute mensili potrebbero non corrispondere all’imposta annua dovuta — la differenza emerge a conguaglio
- Sulle mensilità aggiuntive (tredicesima, quattordicesima) si applica l’aliquota marginale, senza le detrazioni mensili ordinarie: per questo il loro netto è proporzionalmente più basso
IRPEF 2026 e redditi diversi dal lavoro dipendente
Gli scaglioni e le aliquote 2026 si applicano a tutti i redditi soggetti a IRPEF ordinaria, non solo ai lavoratori dipendenti: pensionati, lavoratori autonomi in regime ordinario e percettori di redditi fondiari usano le stesse fasce.
Fanno eccezione i regimi sostitutivi: chi è in regime forfettario paga un’imposta sostitutiva del 5% o 15% (non l’IRPEF a scaglioni), e i redditi assoggettati a cedolare secca o ad altre imposte sostitutive non entrano negli scaglioni. Attenzione però: questi redditi possono comunque rilevare ai fini del reddito complessivo usato per calcolare detrazioni e agevolazioni legate a soglie reddituali.
Quanto si risparmia nel 2026: confronto con il 2025
La riduzione della seconda aliquota dal 35% al 33% produce un risparmio concreto per chi supera i 28.000 euro di imponibile. Ecco il confronto sull’IRPEF lorda:
| Imponibile | IRPEF lorda 2025 (35%) | IRPEF lorda 2026 (33%) | Risparmio annuo |
|---|---|---|---|
| 28.000 € | 6.440 € | 6.440 € | 0 € |
| 30.000 € | 7.140 € | 7.100 € | 40 € |
| 40.000 € | 10.640 € | 10.400 € | 240 € |
| 50.000 € | 14.140 € | 13.700 € | 440 € |
| 60.000 € | 18.440 € | 18.000 € | 440 € |
Il risparmio cresce con la quota di reddito nella seconda fascia e si stabilizza a 440 euro da 50.000 euro di imponibile in su (oltre i 200.000 euro di reddito complessivo il beneficio è neutralizzato con un taglio di 440 euro alle detrazioni). Per un lavoratore con imponibile di 40.000 euro, sono circa 20 euro al mese in più in busta paga rispetto al 2025.
Leggere l’IRPEF nel cedolino paga
Nel cedolino, l’IRPEF compare in più voci. Ecco come interpretarle:
- Imponibile fiscale: il reddito del mese su cui si calcola l’imposta (lordo meno contributi)
- IRPEF lorda: l’imposta calcolata con gli scaglioni sul reddito presunto annuo, divisa per 12
- Detrazioni: le detrazioni mensili spettanti (lavoro dipendente, familiari a carico)
- IRPEF netta / Trattenuta IRPEF: l’importo effettivamente sottratto dallo stipendio
- Conguaglio IRPEF (dicembre): la ricalcolatura sull’intero anno, che può generare una trattenuta aggiuntiva o un rimborso
Se la voce “IRPEF netta” ti sembra troppo alta, verifica nell’ordine: che le detrazioni siano applicate (sezione dedicata del cedolino), che il reddito presunto sia corretto e che non ci siano addizionali conguagliate nello stesso mese.
Domande frequenti
Quanti sono gli scaglioni IRPEF nel 2026?
Sono tre: 23% fino a 28.000 euro, 33% da 28.001 a 50.000 euro, 43% oltre 50.000 euro di reddito imponibile.
Cosa cambia negli scaglioni IRPEF 2026 rispetto al 2025?
La seconda aliquota scende dal 35% al 33% per la fascia 28.001-50.000 euro. Il risparmio massimo è di 440 euro annui per chi ha un imponibile di almeno 50.000 euro.
L’aliquota del 33% si applica a tutto il reddito se supero i 28.000 euro?
No. L’IRPEF è progressiva: il 33% si applica solo alla parte di reddito compresa tra 28.001 e 50.000 euro. I primi 28.000 euro restano tassati al 23%.
Qual è la differenza tra aliquota marginale e aliquota media?
L’aliquota marginale è quella applicata all’ultimo euro guadagnato (lo scaglione più alto raggiunto); l’aliquota media è il rapporto tra imposta totale e reddito. Con 40.000 euro di imponibile, la marginale è 33% mentre la media è 26%.
Gli scaglioni si applicano al lordo o al netto dei contributi?
Al reddito imponibile, cioè al lordo meno i contributi INPS a carico del lavoratore (9,19%). I contributi non sono soggetti a IRPEF.
Le addizionali regionali seguono gli stessi scaglioni?
Non necessariamente. Ogni Regione stabilisce le proprie aliquote: alcune applicano un’aliquota unica, altre un sistema progressivo per scaglioni (spesso diversi da quelli nazionali). L’aliquota base è dell’1,23% ma può arrivare fino al 3,33%.
Dove trovo gli scaglioni ufficiali?
La fonte ufficiale è l’art. 11 del TUIR (DPR 917/1986) come modificato dalla Legge di Bilancio 2026, consultabile su Normattiva e sul sito dell’Agenzia delle Entrate.
Gli scaglioni IRPEF valgono anche per i pensionati?
Sì. Gli scaglioni e le aliquote sono gli stessi per tutte le persone fisiche. Cambiano invece le detrazioni: i pensionati hanno detrazioni specifiche (art. 13, comma 3 TUIR) diverse da quelle dei lavoratori dipendenti.
Ho un secondo lavoro: come si applicano gli scaglioni?
Ogni datore di lavoro applica gli scaglioni solo sul reddito che eroga. A fine anno, però, l’IRPEF va ricalcolata sul reddito complessivo: se la somma dei redditi ti fa “saltare” di scaglione, a conguaglio (o in dichiarazione) dovrai versare la differenza. È il motivo per cui chi ha due lavori spesso ha un conguaglio a debito.
Le aliquote IRPEF 2026 valgono per i redditi del 2026 o per la dichiarazione 2026?
Le aliquote 2026 si applicano ai redditi prodotti nel 2026 (buste paga 2026 e dichiarazione 2027). Il modello 730/2026, presentato nel 2026, riguarda invece i redditi 2025 con le aliquote 2025.