Buoni spesa, rimborsi delle bollette, sostegno per l’affitto, auto aziendale: il welfare aziendale è l’insieme di beni, servizi e rimborsi che l’impresa può riconoscere ai dipendenti in aggiunta allo stipendio. E nel 2026 conviene più che mai, perché entro certe soglie questi benefit non pagano né tasse né contributi.
Vediamo le soglie esentasse 2026, cosa rientra e cosa no, e come questi benefit compaiono (o non compaiono) in busta paga.
Ultimo aggiornamento: ottobre 2026
Cosa sono i fringe benefit
Ai fini fiscali, il principio generale (art. 51 del TUIR) è che tutto ciò che il lavoratore riceve in relazione al rapporto di lavoro concorre al reddito. I fringe benefit sono l’eccezione: beni, servizi e — nei casi previsti — somme rimborsate che, entro determinati limiti, non concorrono a formare il reddito da lavoro dipendente.
La soglia ordinaria di legge sarebbe di soli 258,23 euro annui, ma le Leggi di Bilancio l’hanno innalzata: per il triennio 2025-2027 (Legge n. 207/2024) valgono soglie molto più generose, confermate anche per il 2026.
Le soglie esentasse 2026
| Lavoratore | Soglia annua esentasse |
|---|---|
| Senza figli fiscalmente a carico | 1.000 € |
| Con almeno un figlio fiscalmente a carico | 2.000 € |
Per “figli a carico” si intendono i figli con reddito non superiore a 2.840,51 euro annui (4.000 euro se fino a 24 anni di età). Per accedere alla soglia da 2.000 euro il dipendente deve presentare al datore una dichiarazione con i codici fiscali dei figli.
Attenzione alla regola più importante: se il valore complessivo dei benefit supera la soglia anche di un solo euro, l’intero importo diventa imponibile — non solo la parte eccedente. Esempio: 1.050 euro di benefit per un dipendente senza figli a carico significa 1.050 euro interamente tassati, non 50.
Cosa rientra nelle soglie
Nel plafond da 1.000/2.000 euro rientrano, tra gli altri:
- buoni spesa e gift card (anche digitali);
- rimborsi delle utenze domestiche: luce, gas e acqua;
- rimborsi per l’affitto e per gli interessi sul mutuo della prima casa;
- auto aziendale in uso promiscuo (il valore si calcola con le tabelle ACI in base alle emissioni: percentuali dal 10% per le elettriche al 50% per le più inquinanti);
- altri beni e servizi per il benessere del dipendente previsti da accordi o regolamenti aziendali.
L’assegnazione può avvenire anche su base volontaria del datore, senza necessariamente un accordo sindacale, e può riguardare singoli dipendenti o categorie.
Cosa NON rientra nel plafond: i regimi autonomi
Alcune voci hanno regole proprie e non si cumulano con la soglia da 1.000/2.000 euro:
- Buoni pasto: esenti fino a 8 euro al giorno per quelli elettronici e 4 euro per i cartacei. Alcune fonti segnalano un possibile innalzamento a 10 euro per gli elettronici dal 2026 a seguito della Legge di Bilancio 2026: prima di fare affidamento su questa soglia, verificala con il tuo consulente del lavoro.
- Sanità integrativa: i contributi del datore a fondi sanitari sono esenti fino a 3.615,20 euro annui.
- Previdenza complementare: i versamenti del datore ai fondi pensione sono esenti fino a 5.300 euro annui (soglia innalzata dalla Legge di Bilancio 2026).
Come si vedono in busta paga
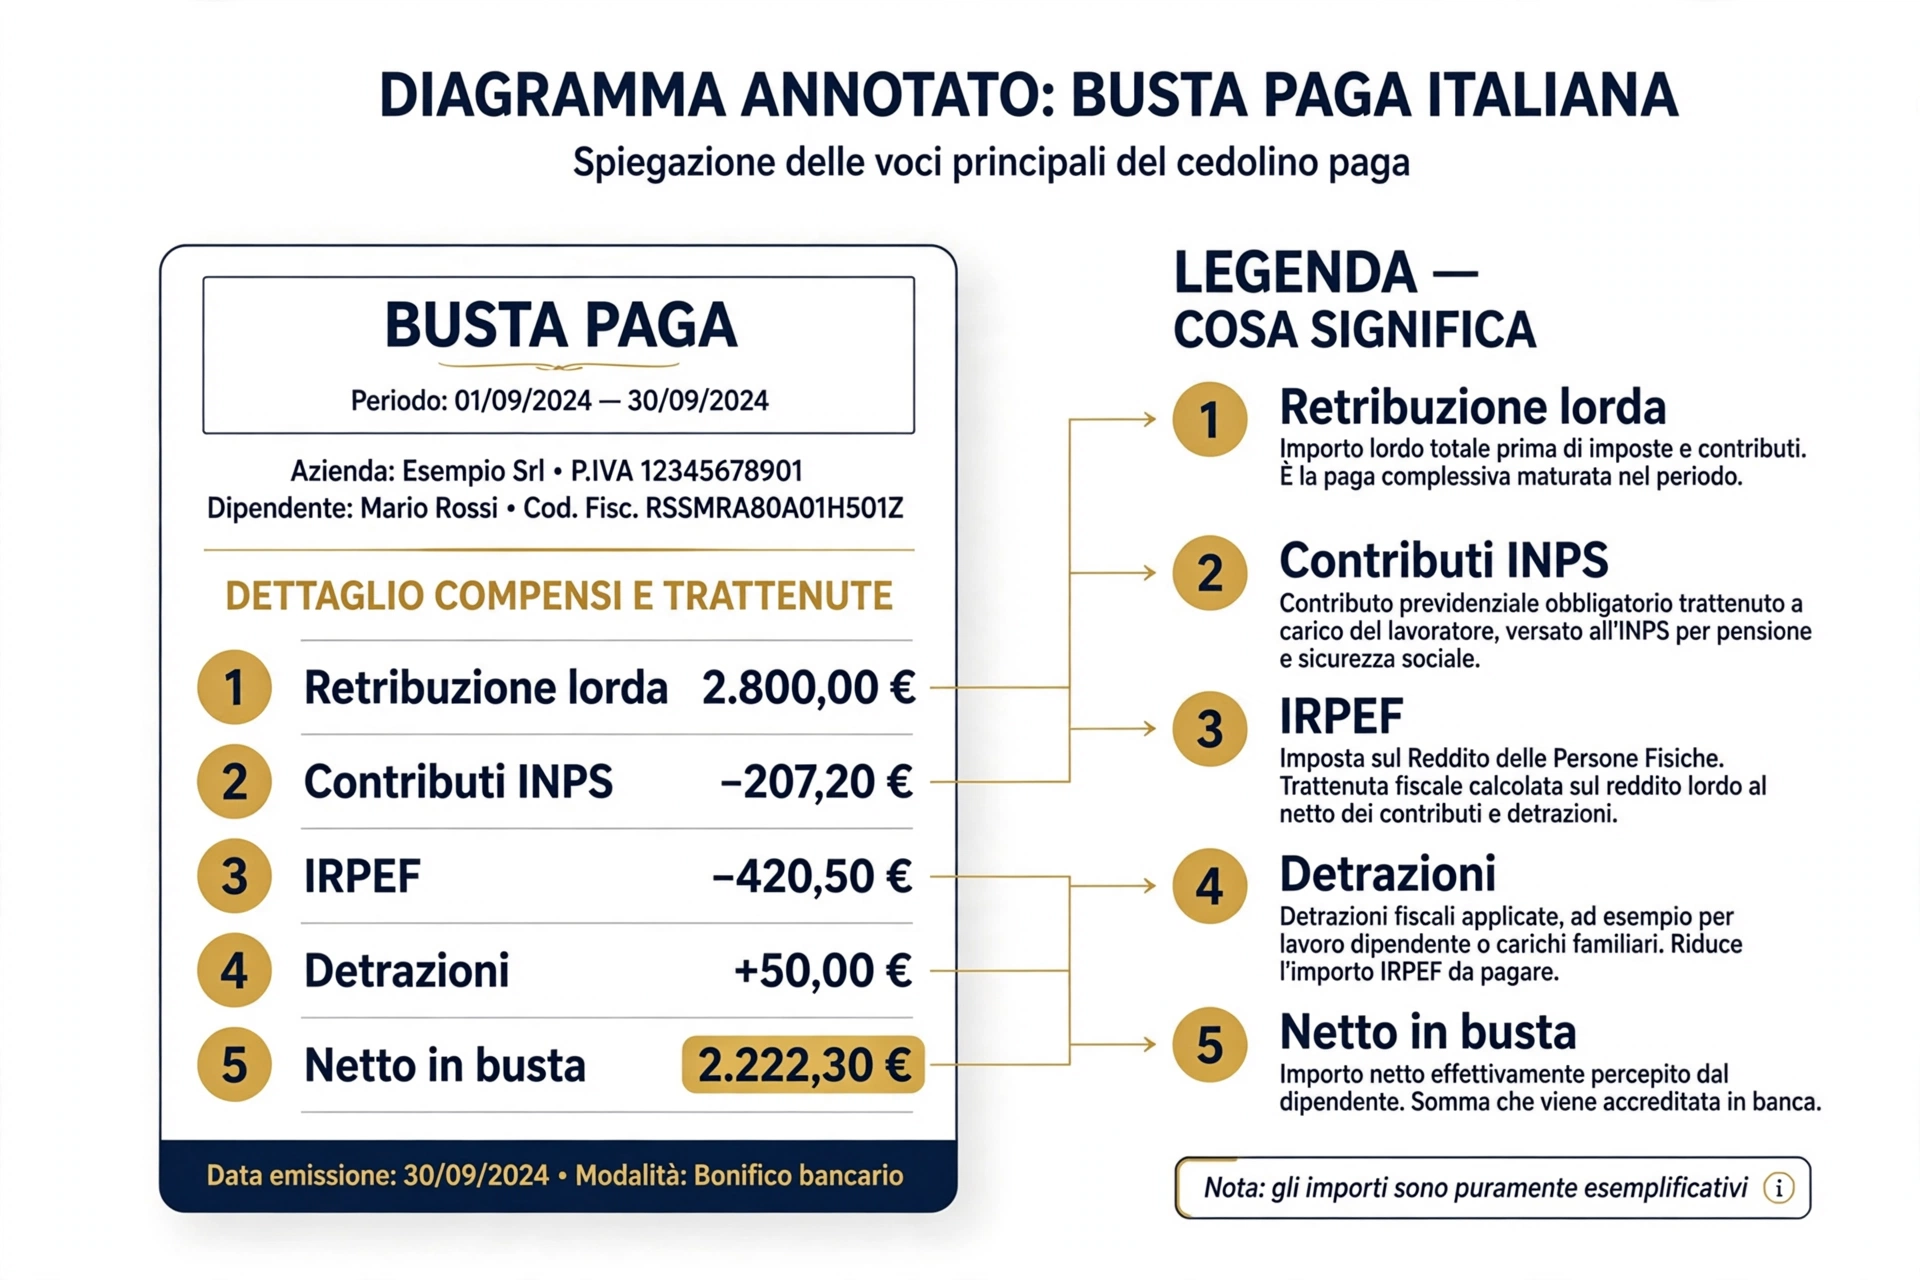
I fringe benefit entro le soglie esentasse non aumentano l’imponibile: semplicemente non li vedi tra le voci tassate. Se invece la soglia viene superata, l’intero valore entra in busta paga come reddito imponibile del mese in cui avviene il superamento — con il conseguente aumento di IRPEF e contributi. È il motivo per cui le aziende serie monitorano il plafond di ciascun dipendente mese per mese: un errore di pochi euro può costare caro al lavoratore.
I buoni pasto esenti, dal canto loro, compaiono in genere come voce non imponibile dedicata.
I vantaggi per dipendente e azienda
Per il dipendente, 1.000 euro di welfare esentasse valgono più di 1.000 euro di aumento in busta paga: su un aumento graverebbero IRPEF e contributi (restandone in tasca circa il 60-70%), mentre il benefit esentasse arriva integro.
Per l’azienda, è una leva per trattenere i talenti e migliorare il clima interno con un costo fiscalmente efficiente. Non stupisce che il welfare sia tra gli strumenti retributivi in più rapida crescita, soprattutto nel settore privato.
Esempio numerico: 1.000 euro di welfare contro 1.000 euro di aumento
| 1.000 € di welfare esentasse | 1.000 € di aumento lordo | |
|---|---|---|
| Tasse e contributi | 0 € | ~350-400 € (IRPEF + INPS) |
| Netto in tasca | 1.000 € | ~600-650 € |
A parità di costo per l’azienda, il benefit esentasse vale per il dipendente quasi il 60% in più. È il motivo per cui molte aziende stanno spostando parte della retribuzione variabile sul welfare.
Premi di risultato e welfare: la combinazione più efficiente
I premi di produttività legati a obiettivi aziendali godono già di una tassazione agevolata (imposta sostitutiva del 5% entro determinati limiti di importo e di reddito — verifica le soglie aggiornate). Molti accordi aziendali permettono inoltre di convertire il premio in welfare: in quel caso, entro le soglie esentasse, il premio non paga nemmeno il 5%. È la combinazione fiscalmente più efficiente in assoluto per il dipendente — chiedi se la tua azienda prevede questa opzione, perché deve essere scritta nell’accordo.
Come si attiva il welfare in azienda
Il welfare nasce da un accordo collettivo, un regolamento aziendale o una decisione unilaterale del datore. Come dipendente non puoi “pretenderlo”, ma puoi informarti: chiedi all’ufficio HR o alle rappresentanze sindacali se esiste un piano welfare, come si aderisce e qual è il tuo plafond residuo dell’anno. Molti dipendenti scoprono solo a fine anno di avere un budget inutilizzato: monitorarlo è il primo passo per non lasciarlo sul tavolo.
FAQ
Tutti i dipendenti hanno diritto ai fringe benefit?
No: a differenza dei buoni pasto (di norma generalizzati), i fringe benefit sono selettivi — è l’azienda a decidere se offrirli, a chi e in che misura, spesso in base a contratti collettivi o regolamenti interni.
Devo fare domanda per ottenerli?
No, non esiste una domanda standard: il riconoscimento avviene secondo le politiche aziendali. Per la soglia maggiorata da 2.000 euro serve però la dichiarazione sui figli a carico.
Se supero la soglia pago le tasse solo sulla differenza?
No: superata la soglia, l’intero valore dei benefit diventa imponibile ai fini fiscali e contributivi.
I rimborsi delle bollette rientrano davvero?
Sì: per il triennio 2025-2027 il datore può rimborsare le utenze domestiche (acqua, luce, gas) entro il plafond da 1.000/2.000 euro, così come affitto e interessi del mutuo prima casa.
I buoni pasto si sommano ai 1.000 euro?
No: hanno un regime autonomo con soglie giornaliere proprie e non concorrono al plafond dei fringe benefit.
Il welfare conviene più di un aumento di stipendio?
A parità di costo per l’azienda, spesso sì per il dipendente: il benefit esentasse non subisce IRPEF né contributi, mentre l’aumento in busta paga sì.
Il welfare spetta anche ai lavoratori part-time?
Dipende dall’accordo o dal regolamento aziendale: molti piani welfare includono anche i part-time, a volte con il plafond riproporzionato all’orario di lavoro. Verifica le condizioni previste dalla tua azienda.