Il TFR — trattamento di fine rapporto — è spesso chiamato “liquidazione”. È una somma che matura mese dopo mese durante il tuo rapporto di lavoro e che incassi quando il rapporto finisce, per qualsiasi motivo: dimissioni, licenziamento, scadenza del contratto o pensionamento.
Capire come si calcola ti permette di stimare quanto hai già maturato e di fare scelte consapevoli, come quella tra lasciare il TFR in azienda o destinarlo a un fondo pensione. Vediamolo con numeri concreti aggiornati al 2026.
Ultimo aggiornamento: ottobre 2026
Cos’è il TFR e chi ne ha diritto
Il TFR spetta a tutti i lavoratori dipendenti del settore privato (e con regole proprie anche a molti del pubblico impiego): operai, impiegati, quadri, apprendisti, lavoratori a tempo determinato. Matura dal primo giorno di lavoro, in proporzione ai mesi lavorati: anche pochi mesi di contratto danno diritto alla quota corrispondente.
Non è una “regalia” del datore: è retribuzione differita, cioè una parte del tuo stipendio che invece di esserti pagata subito viene accantonata e ti viene restituita alla fine. Per questo compare in busta paga come voce figurativa nei progressivi, senza aumentare il netto mensile.
La formula: retribuzione annua diviso 13,5
Il calcolo dell’accantonamento annuo è semplice:
Quota annua TFR = retribuzione utile annua ÷ 13,5
La “retribuzione utile” comprende tutte le somme corrisposte in dipendenza del rapporto di lavoro: paga base, superminimi, straordinari, premi, tredicesima e quattordicesima, indennità varie. Sono esclusi solo i rimborsi spese documentati.
Esempio con RAL di 30.000 euro
| Calcolo | Importo |
|---|---|
| Retribuzione utile annua | 30.000,00 € |
| Quota annua TFR (30.000 ÷ 13,5) | 2.222,22 € |
| Quota mensile maturata | 185,19 € |
Ogni mese, quindi, il tuo “tesoretto” cresce di circa 185 euro. Dopo 5 anni di lavoro con la stessa RAL avresti maturato oltre 11.000 euro di soli accantonamenti — prima della rivalutazione, che li fa crescere ulteriormente.
Una piccola quota dell’accantonamento (0,50%) può essere destinata al Fondo di garanzia INPS: è una tutela in più per te, perché quel fondo paga il TFR se l’azienda fallisce.
La rivalutazione: il TFR cresce da solo ogni anno
Il TFR accantonato non resta fermo: al 31 dicembre di ogni anno viene rivalutato con questa formula di legge:
Rivalutazione = 1,5% fisso + 75% dell’aumento dell’indice ISTAT dei prezzi al consumo
Esempio: se in un anno l’inflazione ISTAT è del 4%, la rivalutazione del tuo TFR sarà 1,5% + (75% × 4%) = 4,5%. Su un montante di 10.000 euro significa 450 euro di crescita automatica, senza che tu faccia nulla.
Sulla rivalutazione si paga un’imposta sostitutiva del 17%, trattenuta direttamente: è l’unica tassazione “anticipata” del TFR.
La tassazione separata al momento della liquidazione
Quando incassi il TFR alla fine del rapporto, non viene tassato con gli scaglioni IRPEF ordinari dell’anno: si applica la tassazione separata. In pratica l’Agenzia delle Entrate calcola l’aliquota media IRPEF che hai pagato nei 5 anni precedenti e la applica al TFR (con alcune riduzioni per anzianità).
Il risultato è quasi sempre una tassazione più leggera rispetto a quella ordinaria: è il motivo per cui il TFR è fiscalmente efficiente e conviene raramente “anticiparlo” senza un vero bisogno.
Quando viene liquidato e in quanto tempo
Il TFR va liquidato alla cessazione del rapporto di lavoro, qualunque sia la causa. La legge non fissa un termine perentorio uguale per tutti: in genere i contratti collettivi o gli usi aziendali prevedono il pagamento con l’ultima busta paga o entro 30-60 giorni. Se il datore ritarda senza motivo, sulle somme dovute maturano interessi legali e rivalutazione monetaria, e puoi agire per ottenerli.
Le anticipazioni: quando puoi chiedere una parte prima
Non devi necessariamente aspettare la fine del rapporto. Dopo 8 anni di servizio presso lo stesso datore puoi chiedere un’anticipazione:
- fino al 70% del TFR maturato per spese sanitarie straordinarie o per l’acquisto della prima casa (tua o dei tuoi figli);
- fino al 30% senza vincoli di motivazione.
L’anticipazione può essere richiesta una sola volta nel corso del rapporto (salvo diverse previsioni contrattuali) e viene poi detratta da quanto ti spetterà alla fine.
TFR in azienda o fondo pensione: la scelta
Entro i primi 6 mesi di assunzione (e poi con scelte successive secondo le regole) puoi decidere di destinare il TFR maturando a una forma di previdenza complementare (fondo negoziale, fondo aperto o PIP). Se non scegli nulla, resta in azienda (o al Fondo Tesoreria INPS per le aziende con più di 50 dipendenti).
La scelta dipende dalla tua situazione: il fondo pensione offre deducibilità fiscale dei contributi e una rendita integrativa, ma vincola le somme fino alla pensione (salvo anticipazioni con regole proprie). Lasciarlo in azienda mantiene la liquidità alla fine del rapporto. È una decisione importante: valuta con calma e, se serve, con un consulente — verifica sempre le condizioni aggiornate sul sito INPS o del tuo fondo.
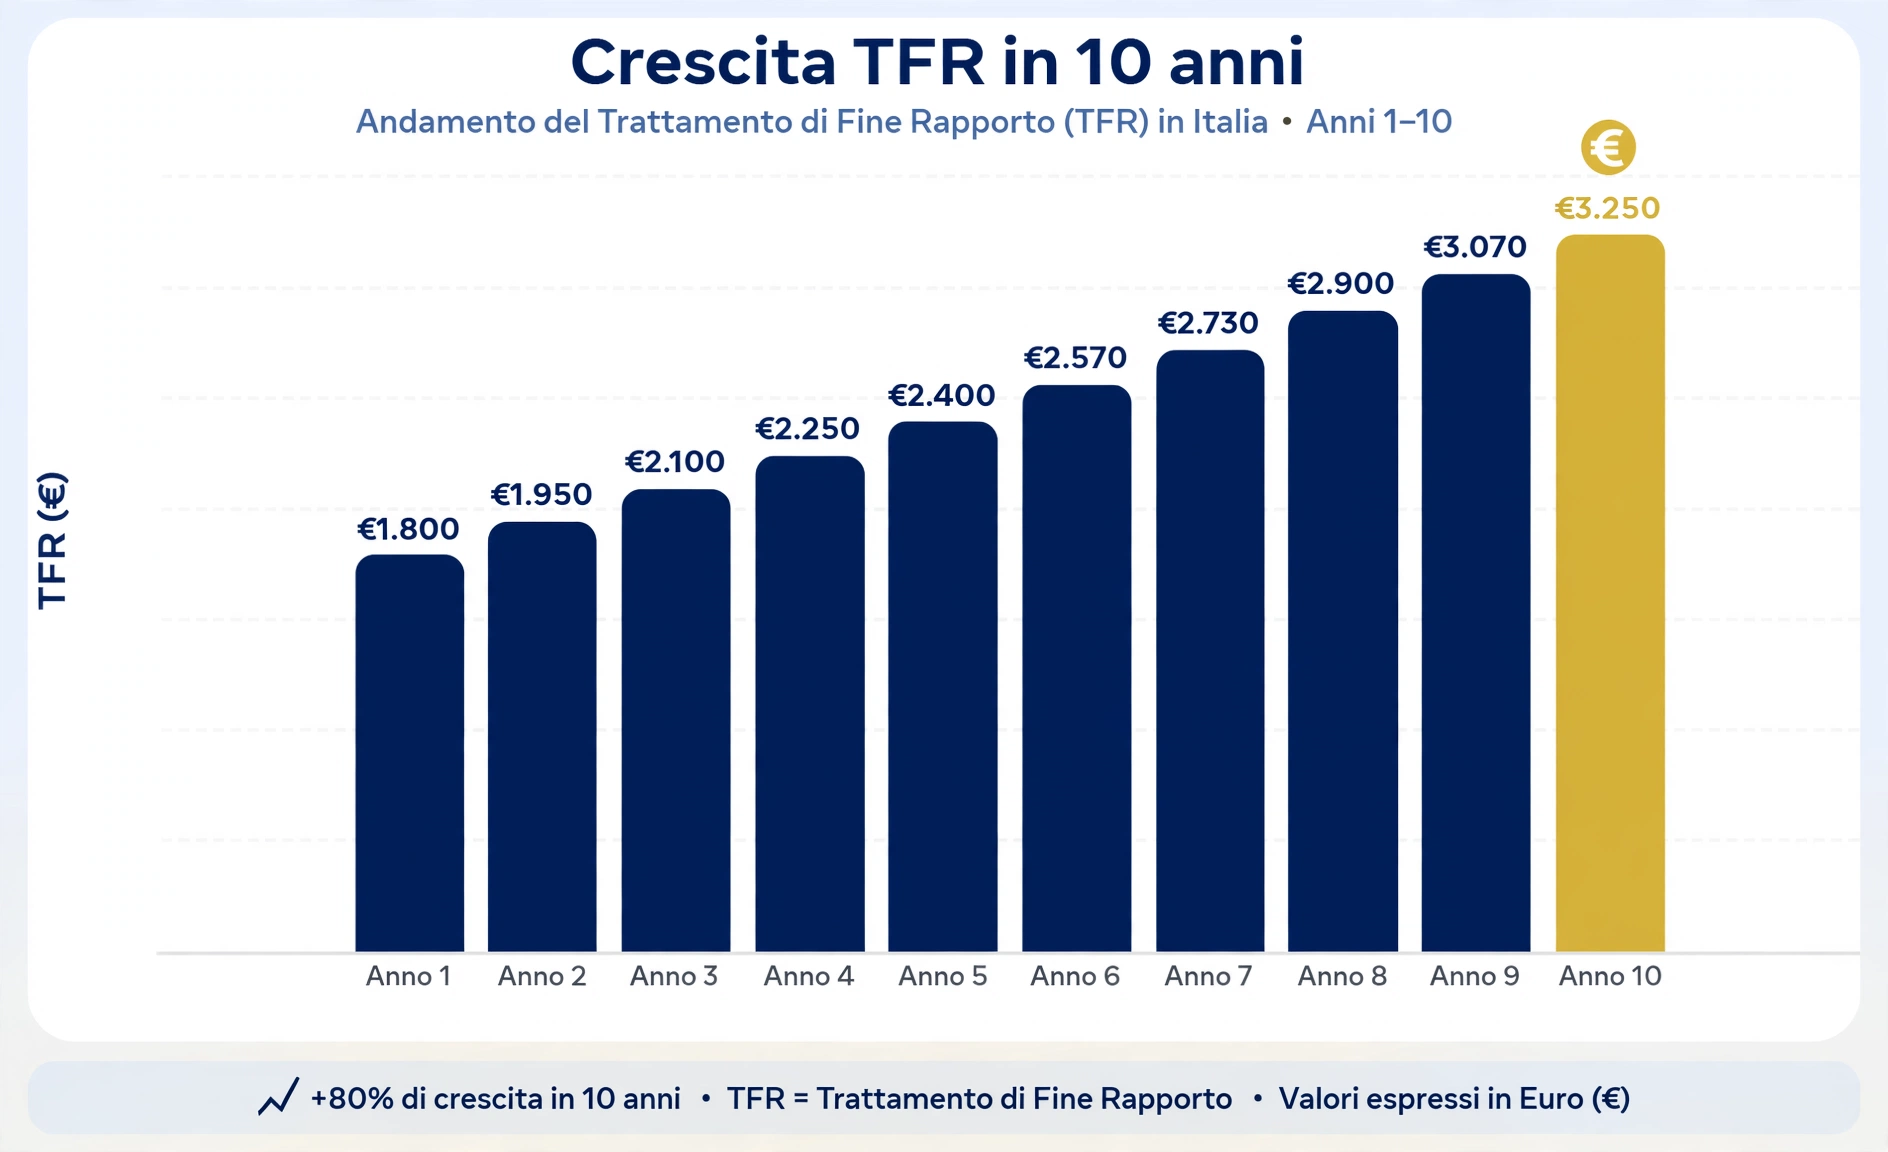
Esempio: quanto matura il TFR in 10 anni
Per capire l’effetto della rivalutazione, ecco una stima illustrativa con RAL costante di 30.000 euro e rivalutazione fissa al 3% annuo (1,5% + 75% di un’inflazione ipotetica del 2%):
| Anno | Accantonamento annuo | Montante a fine anno |
|---|---|---|
| 1 | 2.222,22 € | 2.222,22 € |
| 2 | 2.222,22 € | 4.511,11 € |
| 3 | 2.222,22 € | 6.868,66 € |
| 5 | 2.222,22 € | 11.798,07 € |
| 10 | 2.222,22 € | 25.475,26 € |
Dopo 10 anni il montante è di circa 25.475 euro, contro 22.222 euro di soli accantonamenti: la differenza (oltre 3.200 euro) è la rivalutazione che ha lavorato in silenzio. Nella realtà l’inflazione varia ogni anno, quindi i numeri saranno diversi — ma il meccanismo è esattamente questo.
Cosa controllare nell’ultima busta paga
Quando il rapporto finisce, verifica che l’ultima busta paga (o il prospetto di liquidazione) riporti: il TFR lordo maturato con la rivalutazione dell’ultimo anno, l’imposta applicata in tassazione separata, eventuali anticipazioni già ricevute e correttamente detratte, e il conguaglio fiscale di fine rapporto. Conserva questo documento: ti servirà per la dichiarazione dei redditi dell’anno successivo.
FAQ
Il TFR spetta anche con un contratto a tempo determinato di pochi mesi?
Sì. Matura in proporzione ai periodi lavorati: anche 3 mesi di contratto danno diritto alla quota corrispondente, che ti verrà liquidata alla scadenza.
Quanto TFR ho maturato finora?
Controlla i progressivi in busta paga o chiedi all’ufficio personale il “prospetto TFR”. In alternativa stimano: RAL ÷ 13,5 × anni di servizio, più la rivalutazione annua.
La rivalutazione del TFR è tassata?
Sì, con un’imposta sostitutiva del 17% applicata ogni anno sulla sola quota di rivalutazione, non sull’intero montante.
Se l’azienda fallisce perdo il TFR?
No: interviene il Fondo di garanzia INPS, alimentato anche da una piccola quota del tuo accantonamento, che paga il TFR ai lavoratori delle aziende insolventi.
L’anticipazione del TFR è tassata?
Sì, con tassazione separata come il TFR ordinario. Valuta bene se ti serve davvero: anticipare riduce il montante finale e la sua rivalutazione futura.
Posso cambiare idea dopo aver scelto il fondo pensione?
La scelta di destinare il TFR alla previdenza complementare è in linea di principio irreversibile per il TFR maturando, mentre restare in azienda lascia aperta la possibilità di aderire a un fondo in seguito. Verifica le regole aggiornate prima di decidere.
Lascia un commento