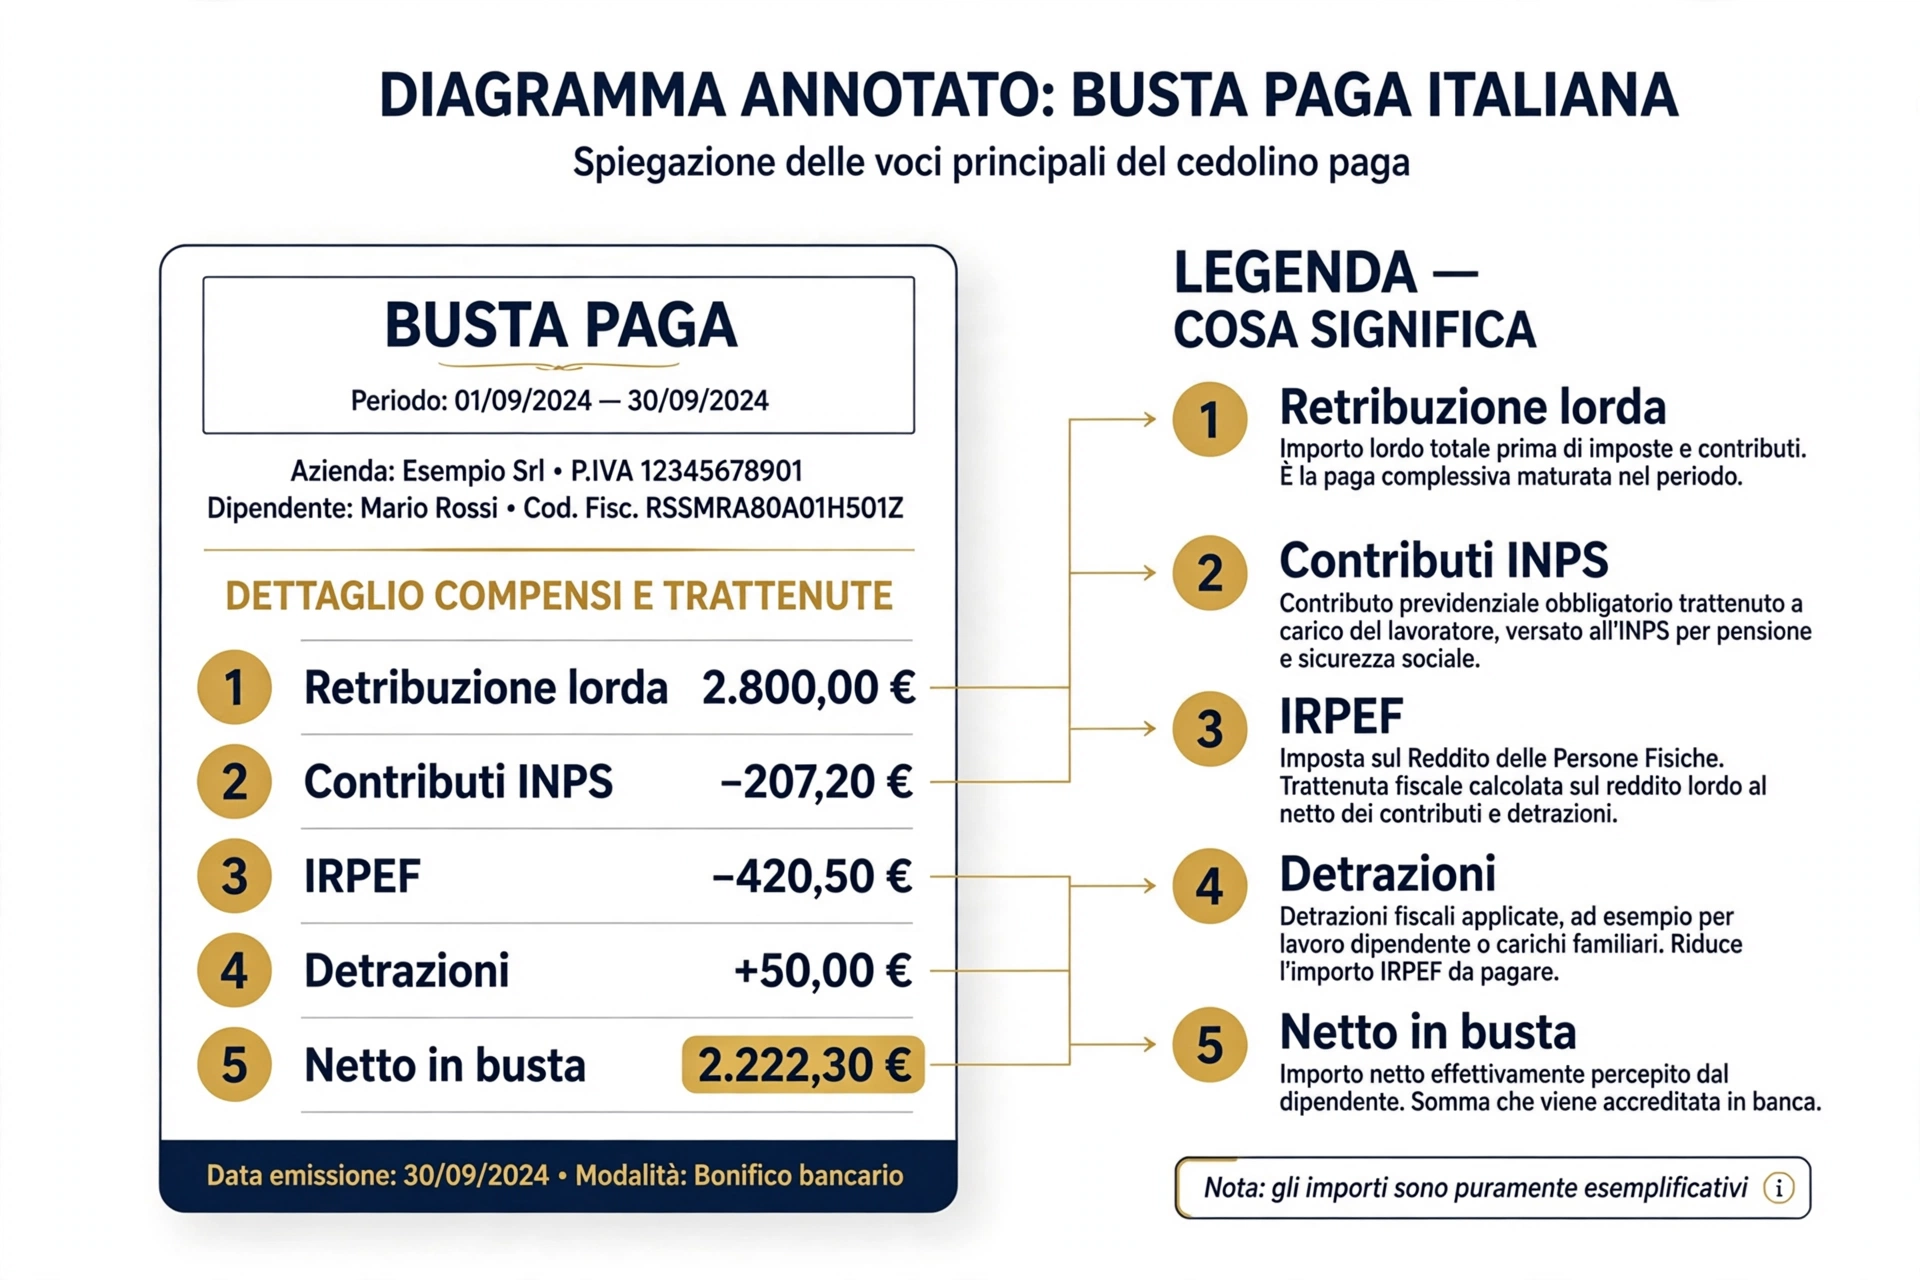
La busta paga è il documento più importante del tuo rapporto di lavoro, eppure la maggior parte dei dipendenti la guarda solo per controllare una cifra: il netto in fondo. Peccato, perché ogni voce racconta qualcosa — quanto versi all’INPS, quante tasse paghi davvero, quanto il tuo datore accantona per il TFR.
In questa guida ti accompagno voce per voce nella lettura di una busta paga tipo del 2026, con un esempio numerico concreto basato su una RAL di 30.000 euro. Alla fine saprai verificare da solo se gli importi tornano.
Ultimo aggiornamento: ottobre 2026
Le tre sezioni di una busta paga
Prima di entrare nei numeri, una mappa. Qualsiasi busta paga italiana — cartacea o digitale — è divisa in tre parti:
- Intestazione: i tuoi dati (nome, matricola, codice fiscale), i dati dell’azienda, il periodo di paga, il contratto collettivo applicato (CCNL), il livello di inquadramento e le mensilità previste (13 o 14).
- Corpo: le voci vere e proprie — retribuzione lorda, trattenute previdenziali e fiscali, eventuali indennità o rimborsi. È qui che si gioca tutto.
- Riepiloghi e progressivi: i totali dall’inizio dell’anno (imponibile progressivo, IRPEF versata, TFR maturato, ferie residue). Servono a te e al consulente del lavoro per i controlli di fine anno e per il conguaglio.
Esempio pratico 2026: RAL da 30.000 euro
Prendiamo un lavoratore dipendente a tempo indeterminato, full-time, con 13 mensilità e una retribuzione annua lorda (RAL) di 30.000 euro. Ecco come si scompone un mese tipo:
| Voce | Importo mensile | Come si ottiene |
|---|---|---|
| Retribuzione lorda | 2.307,69 € | 30.000 € ÷ 13 mensilità |
| Contributi INPS (9,19%) | −212,08 € | 2.757 € annui ÷ 13 |
| Imponibile IRPEF | 2.095,62 € | Lordo − contributi INPS |
| IRPEF netta | −266,50 € | 3.464,53 € annui ÷ 13 |
| Addizionali reg./comunali | −42,54 € | Stima media annua ~553 € ÷ 13 |
| Netto in busta paga | 1.786,57 € | Lordo − tutte le trattenute |
| TFR accantonato (voce figurativa) | 185,19 € | 30.000 € ÷ 13,5 ÷ 12 — non erogato, solo maturato |
Vediamo ora ogni voce nel dettaglio.
Voce per voce: cosa significa ciascuna riga
Retribuzione lorda
È il punto di partenza: lo stipendio “pieno” prima di qualsiasi trattenuta. Comprende la paga base prevista dal tuo CCNL e livello, più eventuali superminimi, indennità di turno, straordinari del mese e scatti di anzianità. Se hai 13 mensilità, il lordo mensile è la RAL divisa per 13; con 14 mensilità, divisa per 14 (e il netto mensile sarà più basso, ma incasserai due mensilità extra).
Contributi INPS (9,19%)
La prima trattenuta è quella previdenziale: il 9,19% della retribuzione imponibile finisce all’INPS e serve a costruirti la futura pensione (oltre a coprire malattia, maternità e disoccupazione). È a carico tuo solo in parte: il datore versa a sua volta circa il 30% in più, che però non vedi in busta paga perché non transita dal tuo lordo.
Attenzione a un dettaglio importante: i contributi INPS si sottraggono dal lordo prima di calcolare le tasse. È il cosiddetto “imponibile previdenziale” che diventa poi base per l’imponibile fiscale.
Imponibile IRPEF
È la base su cui si calcolano le tasse: retribuzione lorda meno contributi INPS. Nel nostro esempio, 2.095,62 euro al mese. Su questo importo si applicano gli scaglioni IRPEF 2026: 23% fino a 28.000 euro annui, 25% tra 28.000 e 50.000 euro, 35% oltre i 50.000 euro.
IRPEF lorda e IRPEF netta
L’IRPEF lorda è l’imposta calcolata con gli scaglioni sull’imponibile. L’IRPEF netta — quella che ti viene effettivamente trattenuta — è più bassa perché sottrae le detrazioni fiscali: la detrazione per lavoro dipendente (che decresce al crescere del reddito) e, per i redditi fino a 40.000 euro, le detrazioni legate al taglio del cuneo fiscale. Nel nostro esempio l’IRPEF netta è di 266,50 euro al mese: molto meno di quanto darebbe il semplice 23% sull’imponibile, proprio grazie alle detrazioni.
Addizionali regionali e comunali
Oltre all’IRPEF nazionale paghi due addizionali: una alla regione (aliquota variabile, in media intorno all’1,2–1,7%) e una al comune di residenza (di solito intorno allo 0,8%, a volte con soglia di esenzione). Vengono trattenute in busta paga a rate durante l’anno successivo a quello di riferimento, oppure in un’unica soluzione: per questo a parità di RAL il netto può variare leggermente da un anno all’altro e da una città all’altra.
Netto in busta paga
È la cifra che arriva sul tuo conto: lordo meno contributi INPS, meno IRPEF netta, meno addizionali. Nel nostro esempio, 1.786,57 euro al mese per 13 mensilità, pari a 23.225,44 euro netti all’anno. Nota bene: “netto in busta” non è ancora il tuo guadagno totale, perché non include il TFR che matura a tuo favore.
TFR (voce figurativa)
Il trattamento di fine rapporto non ti viene pagato ogni mese, ma matura ogni mese: il datore accantona per te circa 1/13,5 della retribuzione annua (nel nostro esempio 185,19 euro al mese). In busta paga lo vedi come voce informativa nei progressivi. Lo incasserai alla fine del rapporto di lavoro, rivalutato e tassato separatamente.
Ferie, permessi e residui
In fondo alla busta paga trovi quasi sempre il contatore di ferie e permessi (maturati, goduti, residui). Non incide sul netto, ma è il tuo promemoria ufficiale: le ferie non godute entro i termini si possono perdere o devono essere pagate.
Come verificare che la busta paga sia corretta: 3 controlli rapidi
- Controlla la RAL: moltiplica il lordo mensile per il numero di mensilità. Deve tornare alla RAL concordata (a meno di straordinari o assenze del mese).
- Controlla l’INPS: il 9,19% dell’imponibile previdenziale deve corrispondere alla trattenuta indicata. Se vedi percentuali diverse, potresti avere una gestione separata o un contratto particolare (verifica sul sito INPS o con il consulente del lavoro).
- Controlla il netto con un simulatore: inserisci la tua RAL in un calcolatore aggiornato alle regole 2026 e confronta. Piccole differenze (pochi euro) sono normali e dipendono da addizionali locali e detrazioni per carichi familiari; scostamenti grandi meritano un chiarimento con l’ufficio paghe.
FAQ
Dove trovo la RAL in busta paga?
La RAL non è una voce della busta paga mensile: la ricavi moltiplicando il lordo mensile per le mensilità contrattuali, oppure la trovi nel riepilogo annuale (CU/Certificazione Unica).
Perché il netto cambia da un mese all’altro a parità di stipendio?
Per straordinari, premi, assenze non retribuite, ma anche per il calendario delle addizionali: in alcuni mesi le trattenute per addizionali regionali e comunali sono più alte perché rateizzate.
Cosa sono le “competenze” e le “trattenute”?
Le competenze sono tutte le voci positive (stipendio, straordinari, indennità, rimborsi); le trattenute sono le voci negative (INPS, IRPEF, addizionali). Netto = competenze − trattenute.
La tredicesima è tassata come gli altri mesi?
Sì, ma con una particolarità: sulla tredicesima si applicano gli stessi scaglioni IRPEF, mentre le detrazioni per lavoro dipendente sulla mensilità aggiuntiva seguono regole specifiche. Il risultato è che la tredicesima netta è di solito leggermente inferiore a un dodicesimo del netto annuo.
Cosa devo controllare prima di firmare per ricevuta?
Che il periodo di paga, le ore/giorni lavorati e le eventuali assenze corrispondano alla realtà, e che il netto accreditato coincida con quello indicato. La firma per ricevuta non impedisce di contestare errori scoperti dopo.
Il datore può trattenere somme dalla busta paga?
Solo entro limiti di legge: ad esempio per cessioni del quinto, pignoramenti (con quote impignorabili garantite) o per rimborsi concordati. Trattenute arbitrarie non sono consentite.
Lascia un commento