Categoria: Uncategorized

  • Welfare aziendale 2026: cosa cambia in busta paga

    Buoni spesa, rimborsi delle bollette, sostegno per l’affitto, auto aziendale: il welfare aziendale è l’insieme di beni, servizi e rimborsi che l’impresa può riconoscere ai dipendenti in aggiunta allo stipendio. E nel 2026 conviene più che mai, perché entro certe soglie questi benefit non pagano né tasse né contributi.

    Vediamo le soglie esentasse 2026, cosa rientra e cosa no, e come questi benefit compaiono (o non compaiono) in busta paga.

    Ultimo aggiornamento: ottobre 2026

    Cosa sono i fringe benefit

    Ai fini fiscali, il principio generale (art. 51 del TUIR) è che tutto ciò che il lavoratore riceve in relazione al rapporto di lavoro concorre al reddito. I fringe benefit sono l’eccezione: beni, servizi e — nei casi previsti — somme rimborsate che, entro determinati limiti, non concorrono a formare il reddito da lavoro dipendente.

    La soglia ordinaria di legge sarebbe di soli 258,23 euro annui, ma le Leggi di Bilancio l’hanno innalzata: per il triennio 2025-2027 (Legge n. 207/2024) valgono soglie molto più generose, confermate anche per il 2026.

    Le soglie esentasse 2026

    Lavoratore Soglia annua esentasse
    Senza figli fiscalmente a carico 1.000 €
    Con almeno un figlio fiscalmente a carico 2.000 €

    Per “figli a carico” si intendono i figli con reddito non superiore a 2.840,51 euro annui (4.000 euro se fino a 24 anni di età). Per accedere alla soglia da 2.000 euro il dipendente deve presentare al datore una dichiarazione con i codici fiscali dei figli.

    Attenzione alla regola più importante: se il valore complessivo dei benefit supera la soglia anche di un solo euro, l’intero importo diventa imponibile — non solo la parte eccedente. Esempio: 1.050 euro di benefit per un dipendente senza figli a carico significa 1.050 euro interamente tassati, non 50.

    Cosa rientra nelle soglie

    Nel plafond da 1.000/2.000 euro rientrano, tra gli altri:

    • buoni spesa e gift card (anche digitali);
    • rimborsi delle utenze domestiche: luce, gas e acqua;
    • rimborsi per l’affitto e per gli interessi sul mutuo della prima casa;
    • auto aziendale in uso promiscuo (il valore si calcola con le tabelle ACI in base alle emissioni: percentuali dal 10% per le elettriche al 50% per le più inquinanti);
    • altri beni e servizi per il benessere del dipendente previsti da accordi o regolamenti aziendali.

    L’assegnazione può avvenire anche su base volontaria del datore, senza necessariamente un accordo sindacale, e può riguardare singoli dipendenti o categorie.

    Cosa NON rientra nel plafond: i regimi autonomi

    Alcune voci hanno regole proprie e non si cumulano con la soglia da 1.000/2.000 euro:

    • Buoni pasto: esenti fino a 8 euro al giorno per quelli elettronici e 4 euro per i cartacei. Alcune fonti segnalano un possibile innalzamento a 10 euro per gli elettronici dal 2026 a seguito della Legge di Bilancio 2026: prima di fare affidamento su questa soglia, verificala con il tuo consulente del lavoro.
    • Sanità integrativa: i contributi del datore a fondi sanitari sono esenti fino a 3.615,20 euro annui.
    • Previdenza complementare: i versamenti del datore ai fondi pensione sono esenti fino a 5.300 euro annui (soglia innalzata dalla Legge di Bilancio 2026).

    Come si vedono in busta paga

    I fringe benefit entro le soglie esentasse non aumentano l’imponibile: semplicemente non li vedi tra le voci tassate. Se invece la soglia viene superata, l’intero valore entra in busta paga come reddito imponibile del mese in cui avviene il superamento — con il conseguente aumento di IRPEF e contributi. È il motivo per cui le aziende serie monitorano il plafond di ciascun dipendente mese per mese: un errore di pochi euro può costare caro al lavoratore.

    I buoni pasto esenti, dal canto loro, compaiono in genere come voce non imponibile dedicata.

    I vantaggi per dipendente e azienda

    Per il dipendente, 1.000 euro di welfare esentasse valgono più di 1.000 euro di aumento in busta paga: su un aumento graverebbero IRPEF e contributi (restandone in tasca circa il 60-70%), mentre il benefit esentasse arriva integro.

    Per l’azienda, è una leva per trattenere i talenti e migliorare il clima interno con un costo fiscalmente efficiente. Non stupisce che il welfare sia tra gli strumenti retributivi in più rapida crescita, soprattutto nel settore privato.

    Esempio numerico: 1.000 euro di welfare contro 1.000 euro di aumento

    1.000 € di welfare esentasse 1.000 € di aumento lordo
    Tasse e contributi 0 € ~350-400 € (IRPEF + INPS)
    Netto in tasca 1.000 € ~600-650 €

    A parità di costo per l’azienda, il benefit esentasse vale per il dipendente quasi il 60% in più. È il motivo per cui molte aziende stanno spostando parte della retribuzione variabile sul welfare.

    Premi di risultato e welfare: la combinazione più efficiente

    I premi di produttività legati a obiettivi aziendali godono già di una tassazione agevolata (imposta sostitutiva del 5% entro determinati limiti di importo e di reddito — verifica le soglie aggiornate). Molti accordi aziendali permettono inoltre di convertire il premio in welfare: in quel caso, entro le soglie esentasse, il premio non paga nemmeno il 5%. È la combinazione fiscalmente più efficiente in assoluto per il dipendente — chiedi se la tua azienda prevede questa opzione, perché deve essere scritta nell’accordo.

    Come si attiva il welfare in azienda

    Il welfare nasce da un accordo collettivo, un regolamento aziendale o una decisione unilaterale del datore. Come dipendente non puoi “pretenderlo”, ma puoi informarti: chiedi all’ufficio HR o alle rappresentanze sindacali se esiste un piano welfare, come si aderisce e qual è il tuo plafond residuo dell’anno. Molti dipendenti scoprono solo a fine anno di avere un budget inutilizzato: monitorarlo è il primo passo per non lasciarlo sul tavolo.

    FAQ

    Tutti i dipendenti hanno diritto ai fringe benefit?
    No: a differenza dei buoni pasto (di norma generalizzati), i fringe benefit sono selettivi — è l’azienda a decidere se offrirli, a chi e in che misura, spesso in base a contratti collettivi o regolamenti interni.

    Devo fare domanda per ottenerli?
    No, non esiste una domanda standard: il riconoscimento avviene secondo le politiche aziendali. Per la soglia maggiorata da 2.000 euro serve però la dichiarazione sui figli a carico.

    Se supero la soglia pago le tasse solo sulla differenza?
    No: superata la soglia, l’intero valore dei benefit diventa imponibile ai fini fiscali e contributivi.

    I rimborsi delle bollette rientrano davvero?
    Sì: per il triennio 2025-2027 il datore può rimborsare le utenze domestiche (acqua, luce, gas) entro il plafond da 1.000/2.000 euro, così come affitto e interessi del mutuo prima casa.

    I buoni pasto si sommano ai 1.000 euro?
    No: hanno un regime autonomo con soglie giornaliere proprie e non concorrono al plafond dei fringe benefit.

    Il welfare conviene più di un aumento di stipendio?
    A parità di costo per l’azienda, spesso sì per il dipendente: il benefit esentasse non subisce IRPEF né contributi, mentre l’aumento in busta paga sì.

    Il welfare spetta anche ai lavoratori part-time?
    Dipende dall’accordo o dal regolamento aziendale: molti piani welfare includono anche i part-time, a volte con il plafond riproporzionato all’orario di lavoro. Verifica le condizioni previste dalla tua azienda.
    Approfondisci

  • TFR: come si calcola e quando viene liquidato

    TFR: come si calcola e quando viene liquidato

    Il TFR — trattamento di fine rapporto — è spesso chiamato “liquidazione”. È una somma che matura mese dopo mese durante il tuo rapporto di lavoro e che incassi quando il rapporto finisce, per qualsiasi motivo: dimissioni, licenziamento, scadenza del contratto o pensionamento.

    Capire come si calcola ti permette di stimare quanto hai già maturato e di fare scelte consapevoli, come quella tra lasciare il TFR in azienda o destinarlo a un fondo pensione. Vediamolo con numeri concreti aggiornati al 2026.

    Ultimo aggiornamento: ottobre 2026

    Cos’è il TFR e chi ne ha diritto

    Il TFR spetta a tutti i lavoratori dipendenti del settore privato (e con regole proprie anche a molti del pubblico impiego): operai, impiegati, quadri, apprendisti, lavoratori a tempo determinato. Matura dal primo giorno di lavoro, in proporzione ai mesi lavorati: anche pochi mesi di contratto danno diritto alla quota corrispondente.

    Non è una “regalia” del datore: è retribuzione differita, cioè una parte del tuo stipendio che invece di esserti pagata subito viene accantonata e ti viene restituita alla fine. Per questo compare in busta paga come voce figurativa nei progressivi, senza aumentare il netto mensile.

    La formula: retribuzione annua diviso 13,5

    Il calcolo dell’accantonamento annuo è semplice:

    Quota annua TFR = retribuzione utile annua ÷ 13,5

    La “retribuzione utile” comprende tutte le somme corrisposte in dipendenza del rapporto di lavoro: paga base, superminimi, straordinari, premi, tredicesima e quattordicesima, indennità varie. Sono esclusi solo i rimborsi spese documentati.

    Esempio con RAL di 30.000 euro

    Calcolo Importo
    Retribuzione utile annua 30.000,00 €
    Quota annua TFR (30.000 ÷ 13,5) 2.222,22 €
    Quota mensile maturata 185,19 €

    Ogni mese, quindi, il tuo “tesoretto” cresce di circa 185 euro. Dopo 5 anni di lavoro con la stessa RAL avresti maturato oltre 11.000 euro di soli accantonamenti — prima della rivalutazione, che li fa crescere ulteriormente.

    Una piccola quota dell’accantonamento (0,50%) può essere destinata al Fondo di garanzia INPS: è una tutela in più per te, perché quel fondo paga il TFR se l’azienda fallisce.

    La rivalutazione: il TFR cresce da solo ogni anno

    Il TFR accantonato non resta fermo: al 31 dicembre di ogni anno viene rivalutato con questa formula di legge:

    Rivalutazione = 1,5% fisso + 75% dell’aumento dell’indice ISTAT dei prezzi al consumo

    Esempio: se in un anno l’inflazione ISTAT è del 4%, la rivalutazione del tuo TFR sarà 1,5% + (75% × 4%) = 4,5%. Su un montante di 10.000 euro significa 450 euro di crescita automatica, senza che tu faccia nulla.

    Sulla rivalutazione si paga un’imposta sostitutiva del 17%, trattenuta direttamente: è l’unica tassazione “anticipata” del TFR.

    La tassazione separata al momento della liquidazione

    Quando incassi il TFR alla fine del rapporto, non viene tassato con gli scaglioni IRPEF ordinari dell’anno: si applica la tassazione separata. In pratica l’Agenzia delle Entrate calcola l’aliquota media IRPEF che hai pagato nei 5 anni precedenti e la applica al TFR (con alcune riduzioni per anzianità).

    Il risultato è quasi sempre una tassazione più leggera rispetto a quella ordinaria: è il motivo per cui il TFR è fiscalmente efficiente e conviene raramente “anticiparlo” senza un vero bisogno.

    Quando viene liquidato e in quanto tempo

    Il TFR va liquidato alla cessazione del rapporto di lavoro, qualunque sia la causa. La legge non fissa un termine perentorio uguale per tutti: in genere i contratti collettivi o gli usi aziendali prevedono il pagamento con l’ultima busta paga o entro 30-60 giorni. Se il datore ritarda senza motivo, sulle somme dovute maturano interessi legali e rivalutazione monetaria, e puoi agire per ottenerli.

    Le anticipazioni: quando puoi chiedere una parte prima

    Non devi necessariamente aspettare la fine del rapporto. Dopo 8 anni di servizio presso lo stesso datore puoi chiedere un’anticipazione:

    • fino al 70% del TFR maturato per spese sanitarie straordinarie o per l’acquisto della prima casa (tua o dei tuoi figli);
    • fino al 30% senza vincoli di motivazione.

    L’anticipazione può essere richiesta una sola volta nel corso del rapporto (salvo diverse previsioni contrattuali) e viene poi detratta da quanto ti spetterà alla fine.

    TFR in azienda o fondo pensione: la scelta

    Entro i primi 6 mesi di assunzione (e poi con scelte successive secondo le regole) puoi decidere di destinare il TFR maturando a una forma di previdenza complementare (fondo negoziale, fondo aperto o PIP). Se non scegli nulla, resta in azienda (o al Fondo Tesoreria INPS per le aziende con più di 50 dipendenti).

    La scelta dipende dalla tua situazione: il fondo pensione offre deducibilità fiscale dei contributi e una rendita integrativa, ma vincola le somme fino alla pensione (salvo anticipazioni con regole proprie). Lasciarlo in azienda mantiene la liquidità alla fine del rapporto. È una decisione importante: valuta con calma e, se serve, con un consulente — verifica sempre le condizioni aggiornate sul sito INPS o del tuo fondo.

    Esempio: quanto matura il TFR in 10 anni

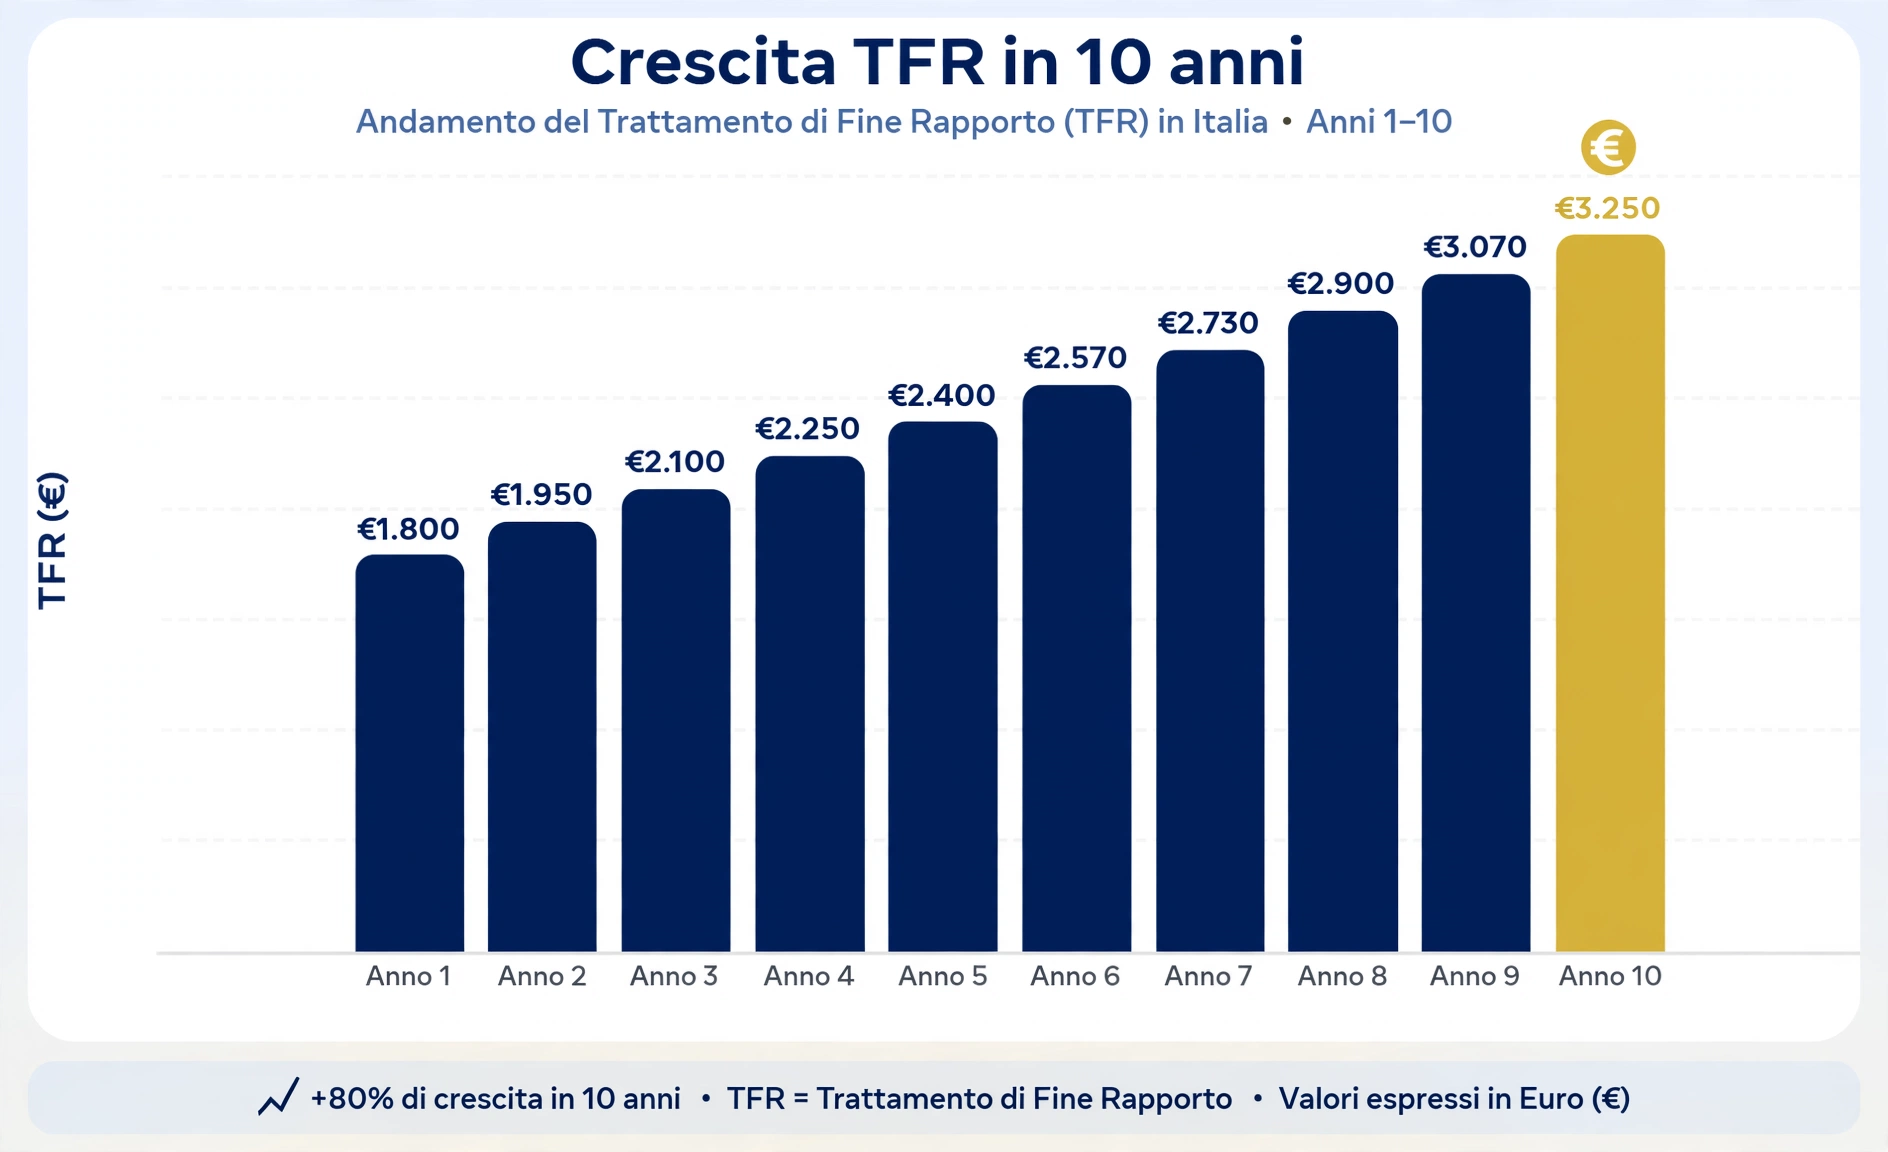
    Per capire l’effetto della rivalutazione, ecco una stima illustrativa con RAL costante di 30.000 euro e rivalutazione fissa al 3% annuo (1,5% + 75% di un’inflazione ipotetica del 2%):

    Anno Accantonamento annuo Montante a fine anno
    1 2.222,22 € 2.222,22 €
    2 2.222,22 € 4.511,11 €
    3 2.222,22 € 6.868,66 €
    5 2.222,22 € 11.798,07 €
    10 2.222,22 € 25.475,26 €

    Dopo 10 anni il montante è di circa 25.475 euro, contro 22.222 euro di soli accantonamenti: la differenza (oltre 3.200 euro) è la rivalutazione che ha lavorato in silenzio. Nella realtà l’inflazione varia ogni anno, quindi i numeri saranno diversi — ma il meccanismo è esattamente questo.

    Cosa controllare nell’ultima busta paga

    Quando il rapporto finisce, verifica che l’ultima busta paga (o il prospetto di liquidazione) riporti: il TFR lordo maturato con la rivalutazione dell’ultimo anno, l’imposta applicata in tassazione separata, eventuali anticipazioni già ricevute e correttamente detratte, e il conguaglio fiscale di fine rapporto. Conserva questo documento: ti servirà per la dichiarazione dei redditi dell’anno successivo.

    FAQ

    Il TFR spetta anche con un contratto a tempo determinato di pochi mesi?
    Sì. Matura in proporzione ai periodi lavorati: anche 3 mesi di contratto danno diritto alla quota corrispondente, che ti verrà liquidata alla scadenza.

    Quanto TFR ho maturato finora?
    Controlla i progressivi in busta paga o chiedi all’ufficio personale il “prospetto TFR”. In alternativa stimano: RAL ÷ 13,5 × anni di servizio, più la rivalutazione annua.

    La rivalutazione del TFR è tassata?
    Sì, con un’imposta sostitutiva del 17% applicata ogni anno sulla sola quota di rivalutazione, non sull’intero montante.

    Se l’azienda fallisce perdo il TFR?
    No: interviene il Fondo di garanzia INPS, alimentato anche da una piccola quota del tuo accantonamento, che paga il TFR ai lavoratori delle aziende insolventi.

    L’anticipazione del TFR è tassata?
    Sì, con tassazione separata come il TFR ordinario. Valuta bene se ti serve davvero: anticipare riduce il montante finale e la sua rivalutazione futura.

    Posso cambiare idea dopo aver scelto il fondo pensione?
    La scelta di destinare il TFR alla previdenza complementare è in linea di principio irreversibile per il TFR maturando, mentre restare in azienda lascia aperta la possibilità di aderire a un fondo in seguito. Verifica le regole aggiornate prima di decidere.

    Approfondisci

  • NASpI 2026: requisiti, importo e durata

    Perdere il lavoro è un momento difficile, e la prima domanda è sempre la stessa: “a cosa ho diritto?”. La NASpI (Nuova Assicurazione Sociale per l’Impiego) è l’indennità di disoccupazione principale in Italia: un assegno mensile pagato dall’INPS a chi perde involontariamente il lavoro.

    In questa guida trovi i requisiti aggiornati al 2026, come si calcola l’importo con esempi numerici, quanto dura e come fare domanda senza perdere neanche un giorno di indennità.

    Ultimo aggiornamento: ottobre 2026

    Cos’è la NASpI e a chi spetta

    La NASpI spetta ai lavoratori dipendenti che si trovano in stato di disoccupazione involontaria: licenziamento, scadenza di un contratto a tempo determinato, dimissioni per giusta causa, risoluzione consensuale in sede protetta. Non spetta a chi si dimette volontariamente senza giusta causa né a chi viene licenziato per motivi disciplinari gravi, salvo casi particolari valutati dall’INPS.

    Dal 2025 c’è una regola in più da conoscere: se nei 12 mesi precedenti hai lasciato volontariamente un rapporto a tempo indeterminato (o lo hai chiuso con una risoluzione consensuale non tutelata), per ottenere la NASpI dopo una successiva perdita involontaria devi aver maturato almeno 13 settimane di contribuzione tra la cessazione volontaria e quella involontaria.

    I requisiti 2026

    Per accedere alla NASpI servono due condizioni:

    1. Stato di disoccupazione involontaria (come sopra);
    2. Almeno 13 settimane di contribuzione nei 4 anni precedenti l’inizio della disoccupazione.

    I requisiti vanno verificati sulla tua posizione contributiva: in caso di dubbi, l’estratto conto INPS o un patronato possono confermarti se li possiedi prima di presentare domanda. Le regole possono essere aggiornate con circolari annuali: per i dettagli più recenti verifica sul sito INPS.

    Come si calcola l’importo: la formula 2026

    L’INPS calcola la tua retribuzione media mensile così: somma tutte le retribuzioni imponibili ai fini previdenziali degli ultimi 4 anni, divide per le settimane di contribuzione e moltiplica per 4,33.

    Poi applica la formula con i parametri 2026 (circolare INPS n. 4/2026):

    • Soglia di riferimento 2026: 1.456,72 €
    • Importo massimo 2026: 1.584,70 € lordi al mese
    Tua retribuzione media Calcolo NASpI Assegno mensile
    1.200 € (sotto soglia) 75% × 1.200 € 900,00 €
    1.800 € (sopra soglia) (75% × 1.456,72 €) + (25% × 343,28 €) 1.178,36 €
    2.500 € o più calcolo pieno, ma con tetto 1.584,70 € (massimale)

    In parole semplici: se guadagnavi fino a 1.456,72 euro di media, prendi il 75% dello stipendio; se guadagnavi di più, prendi il 75% della soglia più il 25% della parte eccedente, senza mai superare 1.584,70 euro lordi al mese.

    Ricorda che l’assegno è lordo: su di esso si applicano le ritenute fiscali, quindi il netto accreditato sarà leggermente inferiore.

    Quanto dura: fino a 24 mesi

    La durata non è uguale per tutti: la NASpI spetta per un numero di settimane pari alla metà delle settimane di contribuzione maturate negli ultimi 4 anni (escludendo quelle già usate per una precedente NASpI), fino a un massimo di 24 mesi.

    Esempio: se negli ultimi 4 anni hai lavorato continuativamente (circa 208 settimane), la durata sarà il massimo di 24 mesi. Se hai 60 settimane di contributi, la NASpI durerà 30 settimane.

    Buona notizia: durante la NASpI l’INPS ti accredita la contribuzione figurativa, quindi questi mesi contano anche per la futura pensione.

    Il décalage: l’assegno si riduce del 3% al mese

    L’importo non resta costante: per incentivare il reinserimento lavorativo, dal sesto mese di fruizione (dal 151° giorno) l’assegno si riduce del 3% ogni mese. Se al momento della domanda avevi già compiuto 55 anni, la riduzione parte più tardi, dall’ottavo mese.

    Esempio: con un assegno iniziale di 1.178,36 euro, dal sesto mese scenderà di circa 35 euro al mese, progressivamente.

    Come fare domanda: entro 68 giorni

    La domanda va presentata esclusivamente all’INPS, in via telematica, entro 68 giorni dalla cessazione del rapporto. Puoi farla:

    • da solo sul portale inps.it, accedendo con SPID, CIE o CNS;
    • tramite un patronato (gratuito e consigliato se hai dubbi sui requisiti);
    • tramite il contact center INPS.

    La tempistica conta: se presenti la domanda entro 8 giorni dalla cessazione, la NASpI decorre dall’8° giorno successivo alla fine del contratto; se la presenti dopo, decorre dal giorno successivo alla domanda — e i giorni persi non te li ridà nessuno. Non aspettare.

    Cosa succede se trovi un nuovo lavoro

    • Nuovo contratto a tempo determinato o part-time con reddito basso: la NASpI può essere sospesa o ridotta; devi comunicare all’INPS il nuovo rapporto entro 30 giorni.
    • Contratto a tempo indeterminato: la NASpI decade (è finita la disoccupazione, ed è una buona notizia).
    • Lavoro autonomo: devi comunicarlo; in alcuni casi la NASpI può proseguire ridotta.

    Non comunicare un nuovo lavoro è una violazione con sanzioni: la trasparenza conviene sempre.

    Domanda respinta: i motivi più frequenti

    Se l’INPS respinge la domanda, quasi sempre il motivo è uno di questi:

    • Requisiti contributivi non maturati: le 13 settimane negli ultimi 4 anni non risultano (controlla l’estratto conto contributivo prima di fare domanda);
    • Domanda oltre i 68 giorni: il termine è perentorio — oltre il limite si perde il diritto;
    • Cessazione volontaria: dimissioni senza giusta causa o risoluzione consensuale non tutelata, senza i requisiti aggiuntivi previsti dal 2025;
    • Dati errati nella domanda: IBAN sbagliato o dati anagrafici non aggiornati — correggibili con una nuova comunicazione.

    In caso di rigetto puoi chiedere il riesame all’INPS o rivolgerti a un patronato per valutare un ricorso: spesso si tratta di errori sanabili o di settimane contributive non accreditate correttamente.

    NASpI e nuovo lavoro: la sospensione

    Se durante la NASpI firmi un contratto a tempo determinato, la prestazione viene sospesa per la durata del nuovo rapporto (entro determinati limiti temporali): quando il contratto finisce, la NASpI riprende per il periodo residuo. Con un contratto a tempo indeterminato, invece, la prestazione decade definitivamente. In ogni caso devi comunicare il nuovo rapporto all’INPS tempestivamente: le regole di dettaglio su sospensione e cumulo cambiano con le circolari, quindi verifica quelle in vigore sul sito INPS.

    FAQ

    La NASpI spetta anche alla scadenza di un contratto a termine?
    Sì: la scadenza naturale di un tempo determinato è considerata cessazione involontaria, quindi hai diritto alla NASpI se possiedi i requisiti contributivi.

    Quanto tempo ho per fare domanda?
    68 giorni dalla cessazione. Ma presentarla entro i primi 8 giorni ti fa guadagnare la decorrenza più favorevole.

    L’assegno NASpI è tassato?
    Sì: è un reddito imponibile IRPEF (lordo). Le ritenute vengono operate direttamente sul pagamento.

    Posso lavorare mentre prendo la NASpI?
    Sì entro certi limiti, ma devi comunicare all’INPS qualsiasi attività lavorativa: a seconda del tipo e del reddito, la prestazione viene sospesa, ridotta o confermata.

    La NASpI conta per la pensione?
    Sì: i periodi di NASpI sono coperti da contribuzione figurativa accreditata dall’INPS.

    Se mi dimetto per giusta causa ho diritto alla NASpI?
    Sì: le dimissioni per giusta causa (mancato pagamento dello stipendio, mobbing accertato, ecc.) sono equiparate alla perdita involontaria del lavoro.

    Approfondisci

  • Congedo maternità e paternità 2026: quanto spetta

    L’arrivo di un figlio è una gioia, ma anche un periodo in cui le certezze economiche contano più che mai. La legge italiana prevede tutele precise per madri e padri lavoratori: congedi obbligatori retribuiti, congedi parentali e permessi. In questa guida trovi durate, percentuali di retribuzione e chi paga cosa, aggiornati al 2026.

    Ultimo aggiornamento: ottobre 2026

    Congedo di maternità: 5 mesi all’80%

    Il congedo di maternità obbligatorio dura 5 mesi e spetta alla lavoratrice madre. La ripartizione standard è 2 mesi prima della data presunta del parto e 3 mesi dopo, ma è possibile — con certificazione medica che attesti l’assenza di rischi — adottare la formula flessibile 1 mese prima + 4 mesi dopo.

    Durante il congedo l’indennità è pari all’80% della retribuzione, pagata dall’INPS (ma anticipata in busta paga dal datore di lavoro, che poi la recupera a conguaglio con i contributi). Molti contratti collettivi prevedono l’integrazione al 100% a carico dell’azienda: controlla il tuo CCNL, perché potrebbe significare non perdere nemmeno un euro.

    Il periodo di maternità è interamente coperto da contribuzione figurativa ai fini pensionistici.

    Congedo di paternità obbligatorio: 10 giorni al 100%

    Il padre lavoratore ha diritto a 10 giorni di congedo obbligatorio, retribuiti al 100%, da fruire — anche in modo non continuativo — entro i 5 mesi dalla nascita del figlio (o dall’ingresso in famiglia in caso di adozione/affidamento).

    È un diritto autonomo: non dipende dal fatto che la madre lavori o sia in congedo, e il datore non può rifiutarlo. Va richiesto con un certo preavviso (di norma almeno 15 giorni, salvo diversi accordi) comunicando le giornate scelte.

    Il giorno facoltativo del padre

    Oltre ai 10 giorni obbligatori, il padre può fruire di 1 giorno di congedo facoltativo, sempre al 100%, in accordo con la madre e in sua sostituzione per quel giorno di astensione obbligatoria. È una flessibilità in più per organizzare le prime settimane in famiglia.

    Congedo parentale: fino al 30%, con mesi all’80%

    Dopo il congedo obbligatorio, entrambi i genitori (anche contemporaneamente) possono usare il congedo parentale: fino a 10 mesi complessivi per coppia (11 se il padre ne usa almeno 3), fruibili fino ai 12 anni del bambino.

    L’indennità ordinaria è del 30% della retribuzione, ma le ultime leggi di bilancio hanno introdotto mesi con indennità maggiorata all’80% da collocare entro i primi anni di vita del figlio: verifica sul sito INPS quanti mesi all’80% spettano nel 2026 in base all’anno di nascita del bambino, perché la misura è stata estesa progressivamente.

    Congedo Durata Indennità
    Maternità obbligatoria 5 mesi (2+3 o 1+4) 80% INPS (spesso 100% con integrazione CCNL)
    Paternità obbligatoria 10 giorni entro 5 mesi dalla nascita 100%
    Paternità facoltativa 1 giorno 100% (in accordo con la madre)
    Parentale Fino a 10-11 mesi per coppia 30%, con mesi all’80% secondo le leggi di bilancio

    Chi paga e come: il meccanismo in busta paga

    Il meccanismo è lo stesso per tutti questi congedi: l’INPS eroga l’indennità, ma è il datore di lavoro ad anticipartela in busta paga, recuperandola poi a conguaglio sui contributi dovuti. Per te il risultato pratico è semplice: nei mesi di congedo vedi in busta paga l’indennità al posto (o in aggiunta) della normale retribuzione, con le trattenute fiscali e previdenziali calcolate di conseguenza.

    Per i lavoratori autonomi e i liberi professionisti iscritti alla Gestione Separata valgono regole analoghe con domanda diretta all’INPS: se sei in questa situazione, verifica importi e modalità sul portale INPS.

    Cosa fare in pratica: i passi giusti

    1. Maternità: comunica al datore la gravidanza e la data presunta del parto con il certificato medico; concorda la ripartizione 2+3 o 1+4.
    2. Paternità: comunica per iscritto le giornate di congedo con adeguato preavviso, indicando le date.
    3. Parentale: la domanda va presentata all’INPS (di norma in via telematica) prima dell’inizio del periodo, indicando durata e collocazione.
    4. Controlla il CCNL: integrazioni all’indennità, permessi aggiuntivi e flessibilità oraria sono spesso previsti dal tuo contratto.

    Riposi giornalieri per allattamento

    Fino al compimento di 1 anno del bambino, la madre (o il padre, in alternativa) ha diritto a riposi giornalieri retribuiti: 2 ore al giorno se l’orario di lavoro è di almeno 6 ore, 1 ora se inferiore. Sono retribuiti al 100% e coperti da contribuzione figurativa: un diritto spesso poco conosciuto ma molto usato per gestire il rientro al lavoro.

    Congedo per malattia del figlio

    Se il bambino si ammala, ciascun genitore può assentarsi: senza limiti di durata fino ai 3 anni del bambino, e fino a 5 giorni lavorativi all’anno per genitore tra i 3 e gli 8 anni. Questi congedi non sono retribuiti (salvo migliori previsioni del CCNL), ma il posto di lavoro è conservato.

    Congedo parentale: i dettagli per ciascun genitore

    Il congedo parentale spetta a ciascun genitore fino ai 12 anni del bambino, con questi limiti individuali: massimo 6 mesi per la madre e 6 per il padre, elevabili a 7 per il padre se ne fruisce almeno 3; il totale di coppia non può superare 10 mesi (11 se il padre arriva a 7). L’indennità base è del 30%, con i mesi all’80% introdotti dalle recenti leggi di bilancio da collocare nei primi anni di vita del figlio. Le regole su età del bambino, percentuali e mesi maggiorati sono state ritoccate più volte negli ultimi anni: prima di pianificare, verifica il quadro aggiornato sul sito INPS o con un patronato.

    Un esempio pratico: come incastrare i congedi

    Immagina una coppia in cui entrambi lavorano come dipendenti. Un calendario possibile: la madre usa i 5 mesi di maternità obbligatoria e il padre i suoi 10 giorni nei primi mesi; poi la madre fruisce di alcuni mesi di parentale all’80% entro il primo anno, il padre di altri mesi quando il bambino cresce, usando i riposi giornalieri nel periodo di rientro. Non esiste il calendario “giusto”: l’importante è sapere che i congedi dei due genitori sono cumulabili e pianificabili con anticipo, in accordo con i rispettivi datori di lavoro.

    FAQ

    L’indennità di maternità è tassata?
    Sì, è soggetta a IRPEF come un normale reddito da lavoro, ma non a contribuzione INPS aggiuntiva (la copertura è figurativa).

    Il padre può prendere il congedo se la madre non lavora?
    Sì: il congedo di paternità obbligatorio è un diritto autonomo del padre lavoratore, indipendente dalla condizione lavorativa della madre.

    I 10 giorni di paternità devono essere consecutivi?
    No: possono essere fruiti anche in modo frazionato, entro i 5 mesi dalla nascita.

    Cosa succede se il bambino nasce prematuro?
    I giorni di degenza ospedaliera del neonato possono estendere il congedo di maternità: la madre può chiedere di far decorrere il congedo post-partum dalla data di ingresso del bambino in famiglia. Verifica le modalità aggiornate sul sito INPS.

    Il congedo parentale può essere chiesto a ore?
    Sì, molti CCNL e la normativa consentono la fruizione oraria del congedo parentale: un’opzione utile per rientri graduali.

    Adozione e affidamento danno gli stessi diritti?
    Sì, con adattamenti sulle decorrenze: i congedi spettano anche in caso di adozione nazionale e internazionale e di affidamento.

    Approfondisci

  • Busta paga: come leggerla voce per voce (2026)

    Busta paga: come leggerla voce per voce (2026)

    La busta paga è il documento più importante del tuo rapporto di lavoro, eppure la maggior parte dei dipendenti la guarda solo per controllare una cifra: il netto in fondo. Peccato, perché ogni voce racconta qualcosa — quanto versi all’INPS, quante tasse paghi davvero, quanto il tuo datore accantona per il TFR.

    In questa guida ti accompagno voce per voce nella lettura di una busta paga tipo del 2026, con un esempio numerico concreto basato su una RAL di 30.000 euro. Alla fine saprai verificare da solo se gli importi tornano.

    Ultimo aggiornamento: ottobre 2026

    Le tre sezioni di una busta paga

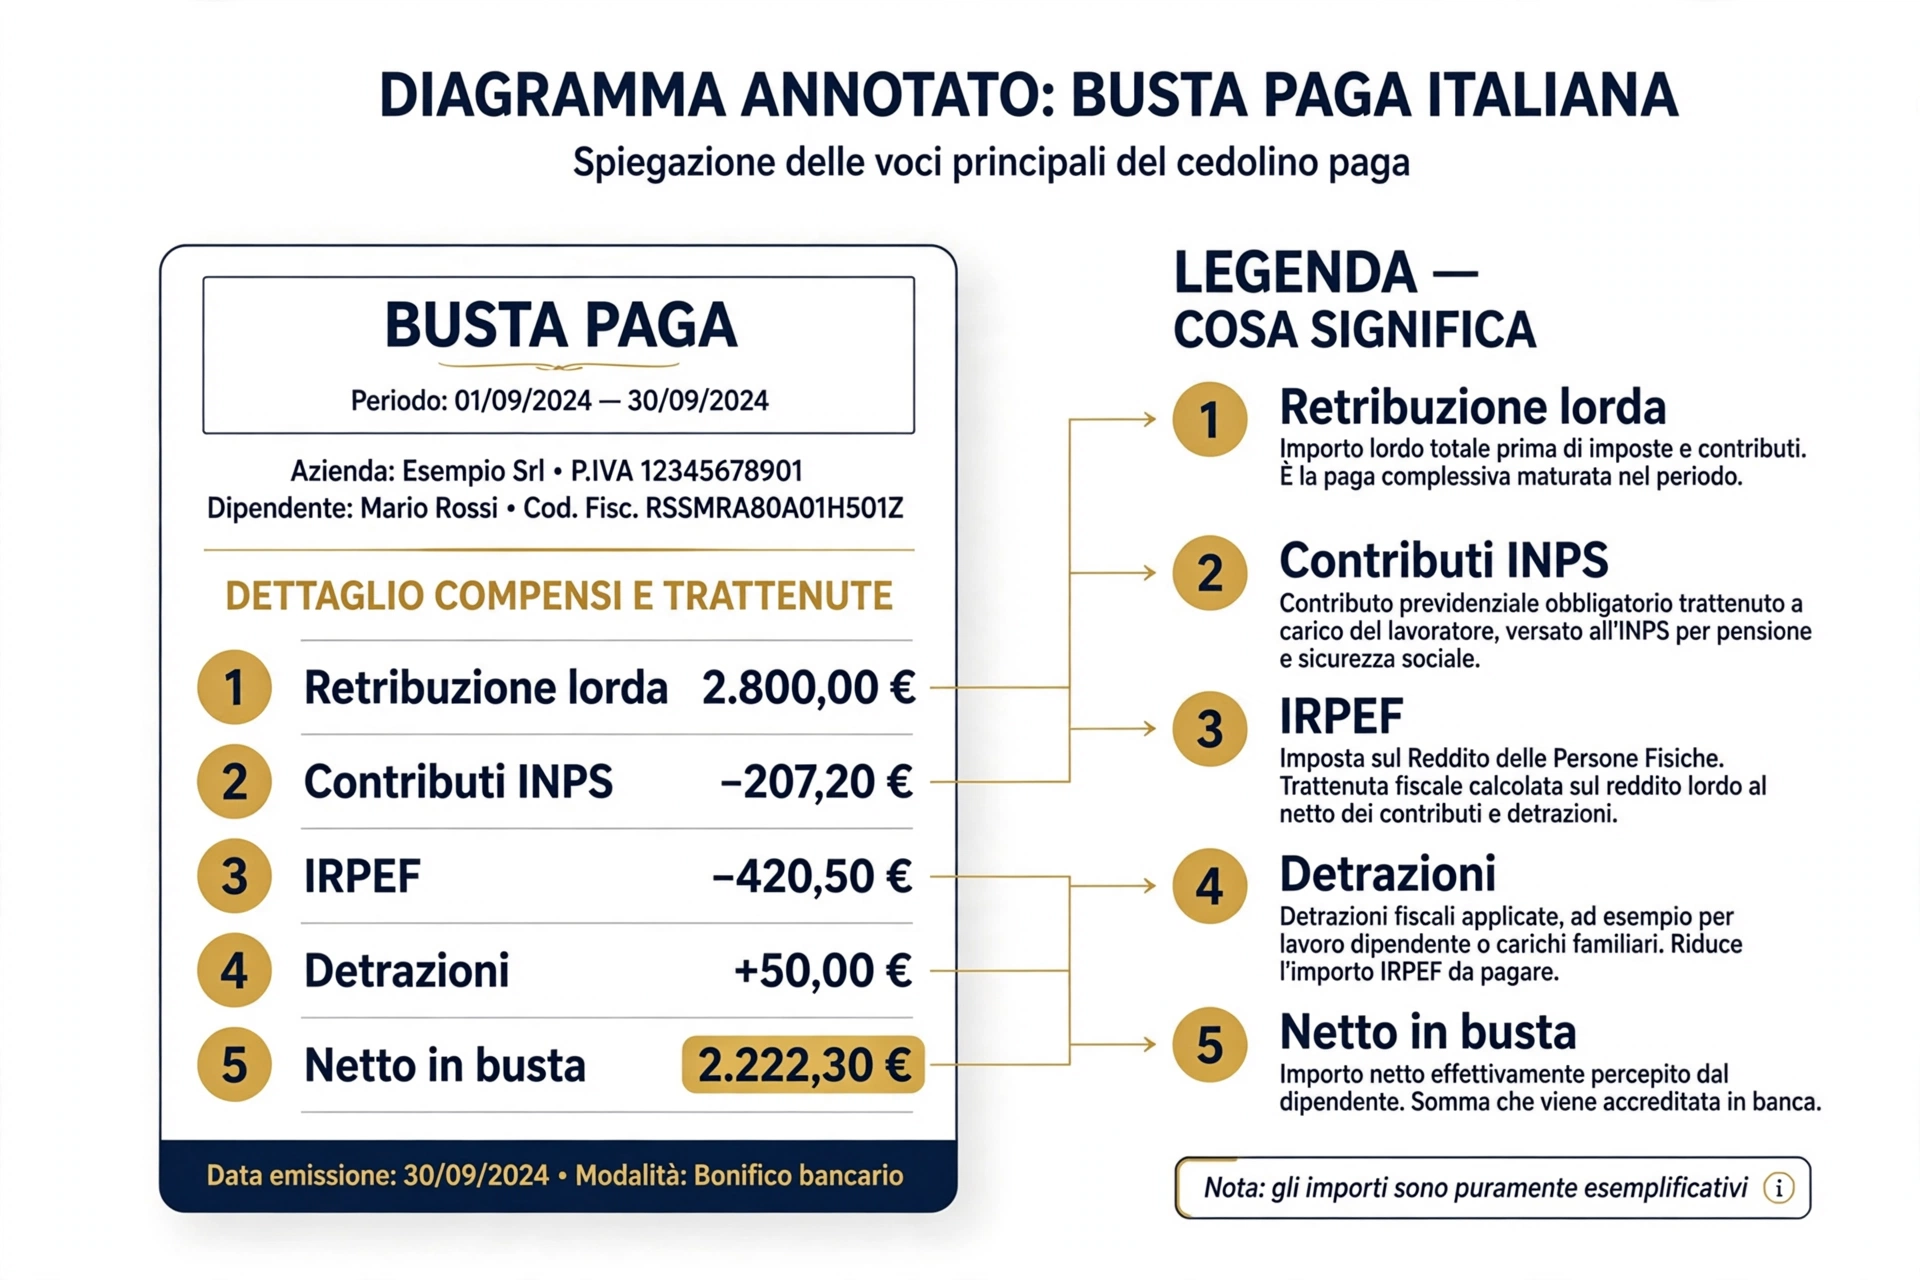
    Prima di entrare nei numeri, una mappa. Qualsiasi busta paga italiana — cartacea o digitale — è divisa in tre parti:

    1. Intestazione: i tuoi dati (nome, matricola, codice fiscale), i dati dell’azienda, il periodo di paga, il contratto collettivo applicato (CCNL), il livello di inquadramento e le mensilità previste (13 o 14).
    2. Corpo: le voci vere e proprie — retribuzione lorda, trattenute previdenziali e fiscali, eventuali indennità o rimborsi. È qui che si gioca tutto.
    3. Riepiloghi e progressivi: i totali dall’inizio dell’anno (imponibile progressivo, IRPEF versata, TFR maturato, ferie residue). Servono a te e al consulente del lavoro per i controlli di fine anno e per il conguaglio.

    Esempio pratico 2026: RAL da 30.000 euro

    Prendiamo un lavoratore dipendente a tempo indeterminato, full-time, con 13 mensilità e una retribuzione annua lorda (RAL) di 30.000 euro. Ecco come si scompone un mese tipo:

    Voce Importo mensile Come si ottiene
    Retribuzione lorda 2.307,69 € 30.000 € ÷ 13 mensilità
    Contributi INPS (9,19%) −212,08 € 2.757 € annui ÷ 13
    Imponibile IRPEF 2.095,62 € Lordo − contributi INPS
    IRPEF netta −266,50 € 3.464,53 € annui ÷ 13
    Addizionali reg./comunali −42,54 € Stima media annua ~553 € ÷ 13
    Netto in busta paga 1.786,57 € Lordo − tutte le trattenute
    TFR accantonato (voce figurativa) 185,19 € 30.000 € ÷ 13,5 ÷ 12 — non erogato, solo maturato

    Vediamo ora ogni voce nel dettaglio.

    Voce per voce: cosa significa ciascuna riga

    Retribuzione lorda

    È il punto di partenza: lo stipendio “pieno” prima di qualsiasi trattenuta. Comprende la paga base prevista dal tuo CCNL e livello, più eventuali superminimi, indennità di turno, straordinari del mese e scatti di anzianità. Se hai 13 mensilità, il lordo mensile è la RAL divisa per 13; con 14 mensilità, divisa per 14 (e il netto mensile sarà più basso, ma incasserai due mensilità extra).

    Contributi INPS (9,19%)

    La prima trattenuta è quella previdenziale: il 9,19% della retribuzione imponibile finisce all’INPS e serve a costruirti la futura pensione (oltre a coprire malattia, maternità e disoccupazione). È a carico tuo solo in parte: il datore versa a sua volta circa il 30% in più, che però non vedi in busta paga perché non transita dal tuo lordo.

    Attenzione a un dettaglio importante: i contributi INPS si sottraggono dal lordo prima di calcolare le tasse. È il cosiddetto “imponibile previdenziale” che diventa poi base per l’imponibile fiscale.

    Imponibile IRPEF

    È la base su cui si calcolano le tasse: retribuzione lorda meno contributi INPS. Nel nostro esempio, 2.095,62 euro al mese. Su questo importo si applicano gli scaglioni IRPEF 2026: 23% fino a 28.000 euro annui, 25% tra 28.000 e 50.000 euro, 35% oltre i 50.000 euro.

    IRPEF lorda e IRPEF netta

    L’IRPEF lorda è l’imposta calcolata con gli scaglioni sull’imponibile. L’IRPEF netta — quella che ti viene effettivamente trattenuta — è più bassa perché sottrae le detrazioni fiscali: la detrazione per lavoro dipendente (che decresce al crescere del reddito) e, per i redditi fino a 40.000 euro, le detrazioni legate al taglio del cuneo fiscale. Nel nostro esempio l’IRPEF netta è di 266,50 euro al mese: molto meno di quanto darebbe il semplice 23% sull’imponibile, proprio grazie alle detrazioni.

    Addizionali regionali e comunali

    Oltre all’IRPEF nazionale paghi due addizionali: una alla regione (aliquota variabile, in media intorno all’1,2–1,7%) e una al comune di residenza (di solito intorno allo 0,8%, a volte con soglia di esenzione). Vengono trattenute in busta paga a rate durante l’anno successivo a quello di riferimento, oppure in un’unica soluzione: per questo a parità di RAL il netto può variare leggermente da un anno all’altro e da una città all’altra.

    Netto in busta paga

    È la cifra che arriva sul tuo conto: lordo meno contributi INPS, meno IRPEF netta, meno addizionali. Nel nostro esempio, 1.786,57 euro al mese per 13 mensilità, pari a 23.225,44 euro netti all’anno. Nota bene: “netto in busta” non è ancora il tuo guadagno totale, perché non include il TFR che matura a tuo favore.

    TFR (voce figurativa)

    Il trattamento di fine rapporto non ti viene pagato ogni mese, ma matura ogni mese: il datore accantona per te circa 1/13,5 della retribuzione annua (nel nostro esempio 185,19 euro al mese). In busta paga lo vedi come voce informativa nei progressivi. Lo incasserai alla fine del rapporto di lavoro, rivalutato e tassato separatamente.

    Ferie, permessi e residui

    In fondo alla busta paga trovi quasi sempre il contatore di ferie e permessi (maturati, goduti, residui). Non incide sul netto, ma è il tuo promemoria ufficiale: le ferie non godute entro i termini si possono perdere o devono essere pagate.

    Come verificare che la busta paga sia corretta: 3 controlli rapidi

    1. Controlla la RAL: moltiplica il lordo mensile per il numero di mensilità. Deve tornare alla RAL concordata (a meno di straordinari o assenze del mese).
    2. Controlla l’INPS: il 9,19% dell’imponibile previdenziale deve corrispondere alla trattenuta indicata. Se vedi percentuali diverse, potresti avere una gestione separata o un contratto particolare (verifica sul sito INPS o con il consulente del lavoro).
    3. Controlla il netto con un simulatore: inserisci la tua RAL in un calcolatore aggiornato alle regole 2026 e confronta. Piccole differenze (pochi euro) sono normali e dipendono da addizionali locali e detrazioni per carichi familiari; scostamenti grandi meritano un chiarimento con l’ufficio paghe.

    FAQ

    Dove trovo la RAL in busta paga?
    La RAL non è una voce della busta paga mensile: la ricavi moltiplicando il lordo mensile per le mensilità contrattuali, oppure la trovi nel riepilogo annuale (CU/Certificazione Unica).

    Perché il netto cambia da un mese all’altro a parità di stipendio?
    Per straordinari, premi, assenze non retribuite, ma anche per il calendario delle addizionali: in alcuni mesi le trattenute per addizionali regionali e comunali sono più alte perché rateizzate.

    Cosa sono le “competenze” e le “trattenute”?
    Le competenze sono tutte le voci positive (stipendio, straordinari, indennità, rimborsi); le trattenute sono le voci negative (INPS, IRPEF, addizionali). Netto = competenze − trattenute.

    La tredicesima è tassata come gli altri mesi?
    Sì, ma con una particolarità: sulla tredicesima si applicano gli stessi scaglioni IRPEF, mentre le detrazioni per lavoro dipendente sulla mensilità aggiuntiva seguono regole specifiche. Il risultato è che la tredicesima netta è di solito leggermente inferiore a un dodicesimo del netto annuo.

    Cosa devo controllare prima di firmare per ricevuta?
    Che il periodo di paga, le ore/giorni lavorati e le eventuali assenze corrispondano alla realtà, e che il netto accreditato coincida con quello indicato. La firma per ricevuta non impedisce di contestare errori scoperti dopo.

    Il datore può trattenere somme dalla busta paga?
    Solo entro limiti di legge: ad esempio per cessioni del quinto, pignoramenti (con quote impignorabili garantite) o per rimborsi concordati. Trattenute arbitrarie non sono consentite.

    Approfondisci